
Historique auto · Bonus-malus et tarification
Sinistralité et malus : comprendre la différence
La sinistralité décrit vos sinistres ; le malus correspond à une majoration réglementée du coefficient de réduction-majoration, ou CRM. Plusieurs événements peuvent figurer dans votre historique sans augmenter ce coefficient. Un bon bonus ne résume donc ni votre dossier, ni votre tarif, ni les conditions de renouvellement.
Faire analyser votre historique, au-delà du coefficient
Indiquez votre CRM, vos sinistres, votre véhicule et son usage. Sentinel étudie les solutions accessibles auprès de ses partenaires à partir de ces éléments, avec un tarif personnalisé après analyse.
Étude personnalisée, sans tarif instantané garanti. La demande ne souscrit aucun contrat ; seule la proposition acceptée précise les garanties et leur prise d’effet.Quatre informations à lire séparément
| Notion | Question à laquelle elle répond | Ce qu’elle ne dit pas seule |
|---|---|---|
| Sinistralité | Quels événements ont eu lieu, quand, avec quelle responsabilité et quelles suites ? | Le coefficient à appliquer à chaque échéance |
| Bonus-malus / CRM | Quel coefficient résulte de la clause applicable ? | Le nombre total de déclarations et le prix final |
| Cotisation | Quel montant demande l’assureur pour les conditions proposées ? | Si deux offres protègent de la même manière |
| Résiliation | Le contrat prend-il fin, à quelle date et sur quel fondement ? | Un calcul automatique déduit du seul CRM |
Dans ce guide, « sinistralité » désigne l’historique individuel des événements déclarés. Il ne s’agit pas du ratio comptable sinistres/cotisations d’un portefeuille d’assureur. Le mot doit être replacé dans la question posée et la période examinée.
Un conducteur à 0,50 peut avoir eu des bris de glace. Un conducteur à 1,25 peut n’avoir qu’un accident responsable récent. Lire seulement le coefficient conduit à confondre ces deux dossiers.
Le CRM suit des règles ; l’historique contient davantage d’informations
Le coefficient réglementaire part de 1. En dessous de 1, il traduit une réduction ; au-dessus, une majoration. Les règles présentées ici concernent le régime standard d’une voiture particulière soumise au bonus-malus. Certains véhicules, usages et contrats relèvent d’exceptions : vérifiez le champ de la clause avant de transposer les calculs.
| Situation pédagogique | Calcul | CRM obtenu |
|---|---|---|
| CRM 0,80 ; une période sans sinistre pris en compte pour une majoration | 0,80 × 0,95 | 0,76 |
| CRM 0,80 ; un accident totalement responsable | 0,80 × 1,25 | 1,00 |
| CRM 0,80 ; responsabilité partielle | 0,80 × 1,125 | 0,90 |
| CRM 1,00 ; deux accidents totalement responsables sur la même période | 1,00 × 1,25 × 1,25 = 1,5625 | 1,56 après arrondi par défaut |
Ces exemples expliquent le mécanisme, pas un devis. Les repères ABE Infoservice précisent les taux de 5 %, 25 % et la responsabilité partielle. Le résultat est arrêté à deux décimales par défaut, sous réserve des exceptions applicables.
Dans le deuxième exemple, le coefficient augmente de 0,80 à 1,00. Il n’est pourtant pas supérieur à 1. Distinguez une augmentation du CRM, la perte d’une partie du bonus et un coefficient effectivement majoré au-dessus de 1.
Quels sinistres peuvent apparaître sans malus ?
L’annexe à l’article A121-1 distingue les événements et leur effet sur le coefficient. Un sinistre mettant uniquement en jeu le vol, l’incendie ou le bris de glace ne déclenche pas la majoration du CRM. Le stationnement avec tiers non identifié relève aussi d’une règle particulière lorsque la responsabilité de l’assuré n’est engagée à aucun titre.
Ces événements restent des faits du dossier. « Sans malus » ne veut donc pas dire « sans déclaration », « sans franchise », « absent de l’historique » ou « sans effet possible sur l’étude d’une nouvelle offre ». Les garanties mobilisées et les questions de souscription doivent être examinées séparément.
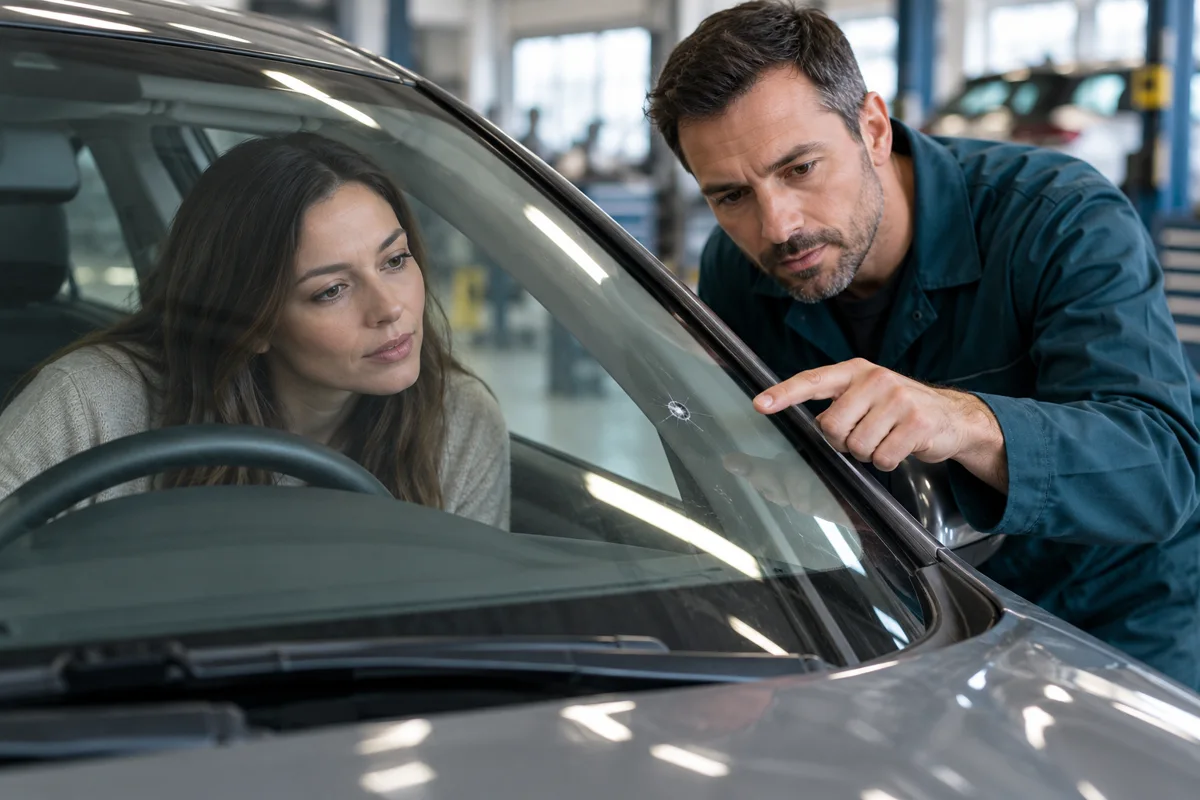
Cas pratique : deux impacts de pare-brise, un bon bonus
Camille a fait deux déclarations mobilisant uniquement la garantie bris de glace. On ne peut pas transformer mécaniquement ces deux événements en deux majorations de 25 %. Pour une nouvelle demande, elle doit néanmoins répondre aux questions portant sur ses sinistres et leur période, même si son coefficient reste favorable.
Si le dossier comporte plusieurs garanties, une responsabilité discutée ou une qualification provisoire, demandez l’analyse retenue par l’assureur. Le coût des réparations ne permet pas, à lui seul, de déduire la responsabilité.
Trois situations où le coefficient ne raconte pas toute l’histoire
1. Premier accident après trois ans à 0,50
La règle de protection du premier sinistre après au moins trois ans à 0,50 concerne la majoration du coefficient. Elle ne transforme pas l’accident en événement inexistant. Vérifiez l’ancienneté exacte à ce niveau et les conditions de la clause. La fiche Service Public sur le bonus-malus présente ce mécanisme.
2. Le coefficient revient à 1
Après deux années consécutives sans sinistre pris en compte pour une majoration, le CRM applicable ne peut pas rester supérieur à 1 dans le régime concerné. Cela ne signifie pas que toutes les données historiques disparaissent à la même date ou que la cotisation revient à son ancien montant.
3. Un « bonus à vie » commercial
Une remise commerciale ou une promesse contractuelle de maintien tarifaire ne se confond pas avec la règle réglementaire. L’Institut national de la consommation explique comment une réduction commerciale peut compenser un CRM qui évolue. Pour changer de compagnie, lisez le coefficient du relevé et les conditions de l’avantage ; ne supposez pas que celui-ci sera repris.
Pourquoi le prix peut augmenter alors que le bonus s’améliore
Le CRM s’applique à une prime de référence. Cette base et les autres composantes de la proposition doivent être examinées : véhicule, usage, garanties, franchises, éventuelles majorations distinctes, taxes et frais. Comparer uniquement deux coefficients revient à comparer un facteur sans lire le reste du calcul.
Illustration mathématique, sans valeur de tarif
Si une base fictive de 100 unités avec un coefficient de 0,80 donne 80 unités, une base ultérieure de 120 avec un coefficient de 0,76 donne 91,2 unités. Le coefficient a diminué, mais le résultat de cette multiplication a augmenté.
Cet exemple ne reconstitue pas une cotisation réelle et ne représente aucun prix Sentinel. Il montre pourquoi il faut demander le détail de la variation.
À réception d’un avis d’échéance, comparez la même période et les mêmes garanties. Demandez quelles composantes ont changé et si l’historique ou la responsabilité ont été rectifiés. Un tarif plus élevé n’est pas, à lui seul, la preuve d’un nouveau malus.
Lire le relevé d’informations en cinq contrôles
- Le bon périmètre : véhicule, contrat et conducteurs concernés.
- Le coefficient : CRM, période d’application et ancienneté à 0,50 si pertinente.
- Les événements : date, nature, responsabilité et conducteur mentionné.
- Les périodes : date d’établissement du relevé et période visée par le questionnaire.
- Les points ouverts : responsabilité contestée, rectification attendue ou information récente.
France Assureurs détaille le relevé et sa remise sur demande expresse sous quinze jours. Il comprend notamment l’historique des cinq périodes annuelles précédentes. La période de référence du calcul annuel du CRM n’est pas la même chose que cette profondeur d’historique.
Demandez une correction à l’émetteur avec les références et preuves utiles. Ne modifiez pas vous-même le relevé. Lors d’une nouvelle étude, indiquez ce qui est établi et ce qui reste en cours de vérification, puis transmettez la version corrigée lorsqu’elle est disponible.
Répondez aux questions exactes du nouvel assureur. Une absence de malus, une ancienne remise ou une information non visible sur un document ne justifie pas d’omettre un fait expressément demandé.
Un bon bonus protège-t-il d’une résiliation ?
Il ne crée pas un droit automatique au renouvellement. Une décision de fin de contrat doit cependant respecter son fondement et sa procédure. Consultez le guide sinistres multiples et risque de résiliation : il n’existe pas de seuil universel qui permettrait de déduire la rupture du seul nombre d’événements.
Si un courrier est déjà reçu, identifiez la date de fin et le motif. En cas d’écart documenté, notre guide pour contester une résiliation pour sinistralité détaille les étapes. La réclamation ne dispense pas d’organiser la continuité de couverture.
Choisir le bon point de départ pour une nouvelle étude
- CRM élevé : la page assurance auto avec malus aide à préparer les informations.
- Plusieurs sinistres ou résiliation : consultez le parcours assurance après sinistralité.
- Plusieurs difficultés combinées : présentez l’ensemble dans le parcours risque aggravé.
Dans chaque cas, l’étude Sentinel est personnalisée : le prix et l’acceptation dépendent de l’offre établie par le partenaire. Pour un usage professionnel, indiquez les trajets réels ; les besoins de l’activité sont présentés dans le hub Assurances professionnelles.
Vos questions sur sinistralité et malus
Peut-on avoir plusieurs sinistres et conserver un bonus de 0,50 ?
Oui, selon la nature des événements et les règles applicables. Un sinistre n’entraîne pas toujours une majoration du CRM. Le coefficient et l’historique doivent être lus ensemble, sans conclure que le dossier ne comporte aucun événement.
Un bris de glace augmente-t-il automatiquement le malus ?
Non : lorsqu’il met uniquement en jeu cette garantie, il ne déclenche pas la majoration prévue par la clause. Cela n’exclut ni une franchise contractuelle ni sa présence dans les informations du dossier.
Un accident non responsable doit-il être déclaré au nouvel assureur ?
Répondez exactement aux questions posées et à la période demandée. Si la question porte sur les sinistres, ne la transformez pas vous-même en une question limitée aux accidents responsables ou ayant augmenté le CRM.
Une responsabilité partagée produit-elle le même effet qu’une responsabilité totale ?
Non, la majoration du régime standard est réduite de moitié en cas de responsabilité partielle. Vérifiez la responsabilité effectivement retenue et l’application de la clause, plutôt que de calculer à partir du montant des réparations.
Mon CRM augmente mais reste inférieur à 1 : suis-je malussé ?
Votre coefficient a subi une hausse, mais il reste en situation de réduction par rapport au coefficient de référence. Distinguez la hausse, la perte de bonus et le fait d’avoir un CRM supérieur à 1.
Le retour à 1 efface-t-il mes anciens accidents ?
Non. Une évolution du coefficient et la conservation des informations historiques répondent à des logiques différentes. Continuez à répondre exactement aux questions de souscription sur la période visée.
Deux conducteurs avec le même CRM paient-ils le même prix ?
Pas nécessairement. Les caractéristiques du véhicule, l’usage, les garanties, les franchises et les conditions de l’assureur comptent aussi. Le coefficient seul ne permet pas de comparer deux cotisations.
Une hausse de cotisation prouve-t-elle qu’un malus a été appliqué ?
Non. Comparez le CRM, la prime de référence et les autres éléments de l’avis d’échéance. Demandez une explication de la variation avant de l’attribuer au bonus-malus.
Le bonus à vie est-il transféré automatiquement ?
Ne le supposez pas. Un avantage commercial dépend de ses conditions et ne remplace pas le coefficient réglementaire du relevé d’informations. Demandez ce qui est conservé ou non lors du changement de contrat.
Le CRM couvre-t-il exactement les cinq années du relevé ?
Non. Le calcul annuel utilise sa période de référence, tandis que le relevé retrace un historique plus large. Vérifiez la date d’arrêté du document et les périodes mentionnées avant de comparer les chiffres.
Je prête ma voiture : un accident peut-il toucher le CRM du contrat ?
Le contrat et les circonstances de conduite doivent être examinés. Ne considérez pas que le seul fait de ne pas être au volant protège automatiquement le coefficient. Vérifiez les conducteurs autorisés, la responsabilité retenue et les règles applicables.
Dois-je choisir un devis « malus » ou « sinistralité » ?
Partez des faits plutôt que d’une étiquette : coefficient actuel, événements, responsabilités, éventuelle résiliation et usage du véhicule. Plusieurs situations peuvent se cumuler ; un conseiller peut orienter l’étude sur le dossier complet.
Un coefficient à vérifier, un historique à expliquer
Classez les événements, vérifiez leur qualification et lisez le CRM avec sa période d’application. Comparez ensuite des offres portant sur les mêmes faits et protections. C’est l’ensemble du dossier qui permet une étude utile.
Comparer une offre sur votre situation réelle
Indiquez votre CRM, vos sinistres, votre véhicule et son usage. Sentinel étudie les solutions accessibles auprès de ses partenaires à partir de ces éléments, avec un tarif personnalisé après analyse.
Étude personnalisée, sans tarif instantané garanti. La demande ne souscrit aucun contrat ; seule la proposition acceptée précise les garanties et leur prise d’effet.Sources et périmètre
Sources liées dans les sections, vérifiées le 23 octobre 2026 : Code des assurances, Service Public, ABE Infoservice, France Assureurs et Institut national de la consommation. Les calculs sont pédagogiques et concernent le régime standard précisé dans le guide. Ils ne constituent pas une tarification, une décision de responsabilité ou une promesse de souscription.
LE JOURNAL SENTINEL · Sinistres & résiliation
La suite de votre réflexion.
Séparer malus, décision de résiliation et solutions pour organiser le relais.
Sinistres & résiliation
Contester une résiliation pour sinistralité : droits et démarches
Contester une résiliation pour sinistralité : arguments vérifiables, pièces, modèle de réclamation et limites de la médiation, sans laisser votre véhicule sans couverture.
Lire le guide
Sinistres & résiliation
Assurance après résiliation pour sinistralité : organiser le relais
Un plan concret pour retrouver une assurance après résiliation pour sinistralité : dossier, comparaison des offres, recours BCT et prise d’effet.
Lire le guide
Sinistres & résiliation
Résiliation assurance auto : comprendre chaque motif
Comprenez le motif de votre résiliation auto, vérifiez les délais et distinguez dette, suspension des garanties et fin du contrat avant de préparer le relais.
Lire le guideComprendre avant de choisir. Des guides publiés par Sentinel, cabinet de courtage indépendant. Les sources et les limites propres au sujet sont précisées dans chaque article.
Découvrir notre méthode