
Habitation · Événements naturels et indemnisation
Dommages naturels : comprendre les garanties de votre habitation
Une tempête, une inondation et des fissures liées à la sécheresse ne mobilisent pas forcément la même garantie. Identifiez l’origine des dommages, les biens assurés et, lorsque nécessaire, l’arrêté Cat Nat. Prévenez votre assureur sans attendre et conservez les preuves : la reconnaissance administrative ne suffit pas à établir toute l’indemnisation.
Faire le point sur votre logement et ses garanties
Présentez votre situation et les biens à protéger à Sentinel pour être orienté sur les vérifications utiles et les possibilités d’étude.
Prise de contact, sans tarificateur habitation instantané présenté ici ni promesse de couverture. Un sinistre déjà survenu doit être déclaré à l’assureur concerné ; un nouveau devis ne le couvre pas rétroactivement.Vent, eau ou fissures : identifier le mécanisme avant de parler d’indemnité
« Dommage naturel » décrit une origine possible, pas une garantie unique. La cause du dommage, le bien concerné et les clauses applicables déterminent le parcours à suivre. Décrivez les faits sans imposer vous-même un diagnostic technique.
| Situation observée | Garantie à examiner | Point décisif |
|---|---|---|
| Toiture endommagée par le vent | Tempête et événements associés | Biens assurés et conditions du contrat ; arrêté Cat Nat généralement non requis |
| Grêle ou poids de neige | Clauses spécifiques du contrat | Événements, bâtiments et équipements admis |
| Eau venant d’une canalisation | Dégât des eaux | Origine, recherche de fuite, réparation et dommages : postes distincts |
| Eau venant du ruissellement ou d’un cours d’eau | Cat Nat et éventuelle garantie contractuelle applicable | Nature du phénomène, arrêté pertinent et biens couverts |
| Fissures après une période sèche | Sécheresse-réhydratation des sols, si les conditions sont réunies | Cause déterminante, gravité et expertise ; une fissure ne prouve pas à elle seule le lien |
L’article L122-7 du Code des assurances encadre l’extension contre les effets du vent des contrats concernés. Certains cyclones d’une intensité définie par la loi relèvent du régime Cat Nat : il ne faut pas appliquer sans nuance le raisonnement « vent = jamais Cat Nat ».
La reconnaissance Cat Nat est nécessaire, mais elle ne suffit pas
Dans le régime légal, le contrat doit couvrir les biens endommagés et l’arrêté doit correspondre à votre commune, à la période et au phénomène en cause. Le dossier doit aussi établir le lien entre cet événement et les dommages relevant de la garantie.
- Le bien est-il assuré ? Vérifiez logement, mobilier, dépendance et équipement concerné.
- L’arrêté est-il le bon ? Une reconnaissance pour inondation ne démontre pas une reconnaissance pour sécheresse.
- Le dommage relève-t-il de l’événement ? Les désordres antérieurs et les autres causes doivent être examinés.
Cette garantie ne se souscrit pas seule : elle accompagne les contrats de dommages aux biens dans le champ légal. Elle ne transforme pas un jardin, un équipement ou une annexe non couverts en biens assurés. La fiche Service Public sur les catastrophes naturelles présente les conditions générales du dispositif.
Dès les dommages : protéger les personnes et préserver les preuves
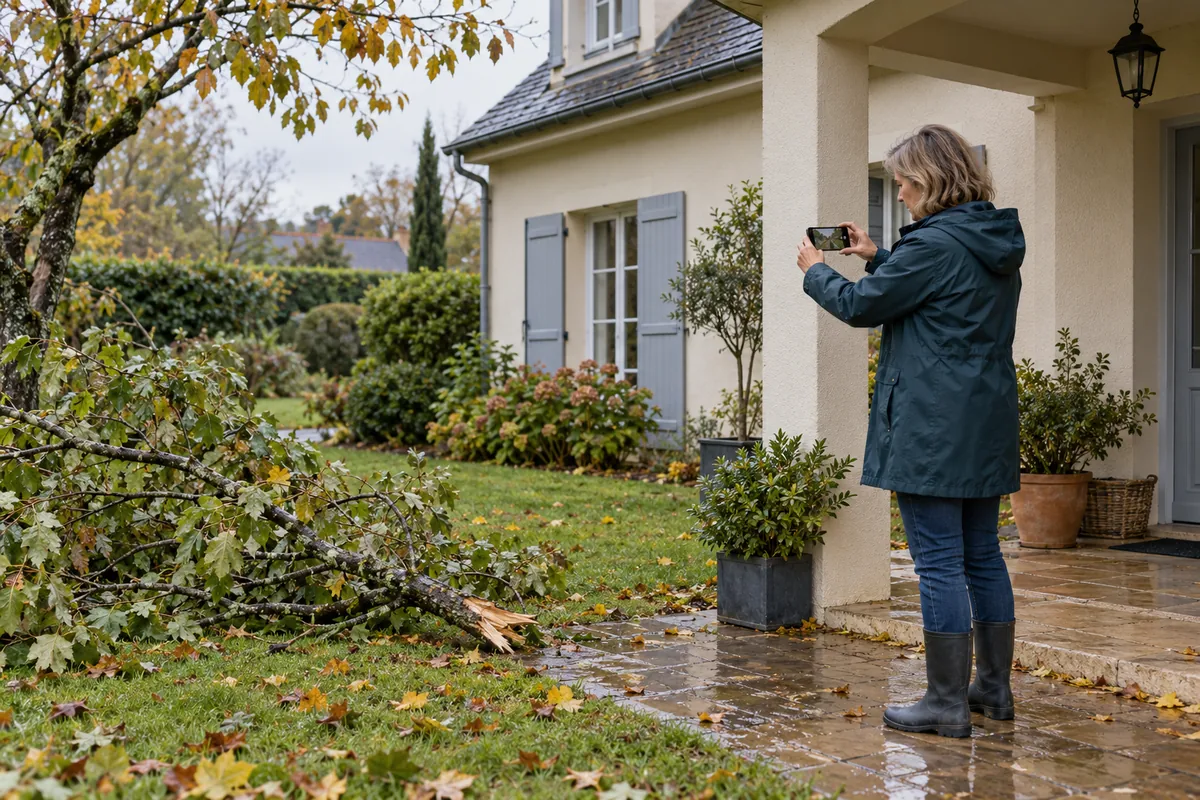
Suivez les consignes des autorités et évitez toute intervention dangereuse. Ne montez pas sur une toiture endommagée, n’entrez pas dans une zone inondée ou un bâtiment dont la sécurité est incertaine pour prendre une photo. Faites réaliser les mesures urgentes par les intervenants compétents lorsque nécessaire.
- Photographiez depuis un endroit sûr les vues d’ensemble et les détails utiles.
- Notez la date de découverte, les circonstances et les pièces touchées.
- Prévenez rapidement l’assureur et demandez le numéro de dossier.
- Conservez les preuves des mesures de sauvegarde, devis et factures.
- Demandez les consignes avant les réparations définitives ou l’évacuation des biens endommagés, hors nécessité de sécurité ou de salubrité.
Une réparation urgente peut être nécessaire pour limiter l’aggravation ; documentez l’état avant intervention si cela peut être fait sans risque. Ne confondez pas cette mise en sécurité avec la validation d’une réparation définitive par l’assureur.
France Assureurs décrit les démarches après tempête. Le contact doit être rapide : n’attendez pas un éventuel arrêté pour signaler les dégâts.
Déclarer : suivre le délai de la garantie concernée
En Cat Nat, déclarez dès connaissance du sinistre et au plus tard trente jours après publication de l’arrêté. Si vous avez déjà signalé les dommages, transmettez ensuite l’arrêté pertinent et demandez confirmation du traitement au titre de cette garantie.
Pour la tempête et les autres garanties, lisez le délai et les modalités du contrat. Le délai ordinaire de déclaration ne peut en principe être inférieur à cinq jours ouvrés, sous réserve des règles propres à certains événements. La règle de trente jours après arrêté ne doit pas être utilisée pour retarder une déclaration relevant d’un autre mécanisme.
En copropriété, prévenez également le syndic lorsque les parties communes ou l’assurance de l’immeuble peuvent être concernées. Locataire, informez le propriétaire des dommages au bâtiment. Ces échanges complètent votre propre démarche ; ils ne remplacent pas automatiquement une déclaration auprès de votre assureur.
Construire le dossier que l’expert pourra vérifier
| Pièce du dossier | Contenu utile | Pourquoi la conserver |
|---|---|---|
| Chronologie | Dates de découverte, événement, déclaration et mesures prises | Relier les faits et les étapes |
| Photos datées | Vues d’ensemble, pièces, équipements et dommages | Montrer l’étendue sans se limiter à un gros plan |
| Inventaire | Bien, localisation, date d’achat, valeur et justificatifs disponibles | Évaluer chaque poste sans doubler les sommes |
| Historique du bâtiment | Travaux, extensions, réparations et désordres antérieurs | Distinguer ce qui était déjà présent |
| Dépenses urgentes | Intervention, motif, facture et accord éventuel | Justifier la nécessité et le montant |
| Échanges | Référence du dossier, demandes et réponses écrites | Suivre les pièces manquantes et décisions |
L’absence d’une facture ancienne ne signifie pas que toute preuve est impossible : rassemblez les éléments disponibles et demandez ce que l’assureur accepte. Un inventaire estimatif n’est pas une indemnité déjà accordée. Évitez de jeter un bien sans avoir documenté son état et demandé les instructions, sauf impératif de sécurité ou de salubrité.
Fissures et sécheresse : documenter, sans conclure depuis une photo
Une fissure peut avoir plusieurs causes. Sa largeur ou sa forme ne permet pas, seule, de décider si le logement est dangereux ou si la sécheresse est la cause déterminante. Faites examiner les signes préoccupants par un professionnel compétent et signalez les désordres à l’assureur.
Le régime sécheresse-réhydratation comporte des conditions particulières, notamment sur les dommages susceptibles d’affecter la solidité du bâti ou d’entraver l’usage normal du bâtiment. Ne présentez pas toute microfissure esthétique comme indemnisable au titre de Cat Nat.
Conservez les photos d’évolution, les dates de travaux, les réparations précédentes et les informations utiles sur les réseaux ou aménagements. Demandez au dossier d’expertise de distinguer constatations, cause retenue, travaux nécessaires et postes écartés.
Le ministère de l’Économie présente l’encadrement des expertises liées au retrait-gonflement des argiles. Les études et travaux utiles se déterminent au cas par cas ; une reprise cosmétique ne répond pas nécessairement à la cause du désordre.
Franchise, vétusté, plafonds : distinguer les déductions
Pour les biens d’habitation non professionnels concernés, les montants de référence Cat Nat sont de 380 €, ou 1 520 € pour un mouvement de terrain lié à la sécheresse-réhydratation du sol. Le dispositif prévoit aussi, dans certaines conditions, un alignement sur une franchise tempête contractuelle non nulle n’excédant pas 380 €. Il faut donc demander le fondement du montant effectivement appliqué.
L’article A125-6 et les règles de franchise associées doivent être lus selon la catégorie de bien et l’événement. Les biens professionnels ne se traitent pas comme une habitation privée. La franchise d’une garantie tempête ou dégât des eaux n’est pas automatiquement celle de Cat Nat.
Exemple fictif : pour 8 000 € de dommages admis et une franchise applicable de 380 €, le calcul aboutit à 7 620 € si aucune autre règle ne modifie l’assiette. Cela ne démontre pas que 8 000 € de devis seront intégralement admis : demandez le détail de l’évaluation et des conditions de règlement.
Sur votre décompte, séparez les biens non couverts, les dommages non retenus, les plafonds, les règles de valeur et la franchise. Une différence globale entre devis et indemnité ne permet pas de comprendre la décision.
Logement inhabitable : examiner le relogement dès le début
Le régime Cat Nat prévoit une prise en charge des frais de relogement d’urgence lorsque la résidence principale est rendue impropre à l’habitation pour les raisons prévues par les textes. Ce n’est pas une promesse de remboursement de toute dépense, dans n’importe quel hébergement et sans justificatif.
Contactez l’assureur ou l’assistance pour connaître l’organisation, les limites et les pièces demandées. Les premières journées et la prolongation obéissent à des modalités distinctes. La durée maximale peut atteindre six mois dans les conditions légales et dans la limite du temps nécessaire ; le cas d’un locataire dont le bail a pris fin comporte notamment une limite spécifique de trois mois pour le surcoût prévu.
La CCR explique la garantie de relogement et l’article A125-5-1 distingue les situations d’occupation. Pour une tempête hors Cat Nat, examinez les garanties contractuelles de relogement et d’assistance séparément.
Indemnisation Cat Nat : connaître le point de départ de chaque délai
Les délais ne partent pas tous de la date de la catastrophe. Dans le cadre de l’article L125-2 du Code des assurances, les principaux repères sont les suivants, sans préjudice des stipulations plus favorables :
| Étape | Point de départ | Délai prévu |
|---|---|---|
| Information sur les garanties et expertise si nécessaire | Déclaration reçue, ou publication de l’arrêté si postérieure | Un mois |
| Proposition d’indemnisation ou de réparation | État estimatif en l’absence d’expertise, ou rapport définitif | Un mois |
| Versement de l’indemnité après accord | Réception de l’accord sur la proposition | Vingt et un jours |
| Missionner une entreprise pour réparation en nature | Réception de l’accord | Un mois |
| Provision sur les indemnités dues | État estimatif, ou publication de l’arrêté si postérieure | Deux mois |
Conservez les dates de réception et demandez l’étape où se situe le dossier. « Vingt et un jours » ne signifie pas vingt et un jours après toute déclaration initiale. Un désaccord sur le rapport ou une pièce manquante doit être traité explicitement, pas masqué derrière une promesse de date générale.
Désaccord : demander le motif précis et la voie de réexamen
Demandez une décision écrite distinguant le refus de garantie, le lien causal non retenu, le bien non assuré et le désaccord sur le montant. Ces motifs n’appellent pas les mêmes éléments de réponse.
- Rassemblez contrat, rapport ou conclusions communiquées, devis et justificatifs.
- Indiquez les postes contestés et les faits qui soutiennent votre demande.
- Demandez les conditions d’une contre-expertise et d’un accompagnement par l’expert de votre choix, ainsi que leur coût et la prise en charge éventuelle.
- Utilisez la procédure de réclamation de l’assureur, puis la médiation ou les autres recours dans leurs conditions applicables.
La contestation d’une décision d’indemnisation de l’assureur est différente d’un recours portant sur la reconnaissance administrative de la catastrophe. Identifiez le bon interlocuteur et les délais propres à votre démarche.
Avant l’hiver : vérifier le gel, la neige et l’absence prolongée
Dès novembre, contrôlez les clauses de prévention et les biens couverts avant les premiers épisodes de gel ou de neige. Une mention générale « dégâts des eaux » ne permet pas de conclure sur une canalisation extérieure, la réparation de l’origine de la fuite ou un logement laissé sans chauffage.
| Risque d’hiver | Question à poser sur le contrat |
|---|---|
| Canalisation gelée | Quels dommages, quelles canalisations et quelles mesures de prévention sont visés ? |
| Poids de la neige sur la toiture | Quels bâtiments, dépendances et biens vulnérables sont compris ou exclus ? |
| Résidence inoccupée | Quelles règles de chauffage, coupure d’eau, vidange et durée d’absence s’appliquent ? |
| Dommages après ouverture de toiture | Quelles mesures conservatoires et quels délais sont exigés ? |
France Assureurs rappelle l’importance des mesures de prévention prévues au contrat. Leur rédaction et les conséquences d’un défaut doivent être examinées dans votre police ; aucun seuil d’absence unique n’est applicable à tous les logements.
Faut-il attendre un arrêté Cat Nat après des dégâts de neige ?
Pas si les dommages relèvent d’une garantie neige contractuelle mobilisable. La fiche sur les dommages causés par la neige distingue ce mécanisme. Déclarez rapidement et protégez les lieux seulement si cela peut être fait sans danger. Une nouvelle assurance ne couvre pas un dommage déjà survenu.
Avant le prochain événement : vérifier ce qui figure réellement au contrat
Reprenez la description du logement et de ses dépendances. Une extension, un garage, une véranda, des panneaux solaires, une piscine ou des équipements extérieurs doivent être examinés selon le contrat. Vérifiez aussi la valeur du mobilier, les objets particuliers et les documents à conserver hors du logement.
Consultez les informations officielles sur les risques de votre adresse et respectez les mesures de prévention applicables. Une carte d’exposition aide à préparer le dialogue ; elle ne décide pas, à elle seule, de la cause d’un sinistre ou de sa prise en charge.
Le guide de protection du logement selon votre statut complète cette lecture. L’objectif est de faire correspondre les biens et usages réels aux garanties avant un événement, sans attendre une indemnisation pour découvrir une omission.
Questions fréquentes après un événement naturel
Faut-il un arrêté Cat Nat après chaque tempête ?
Non. Les dégâts de vent peuvent relever de la garantie tempête sans arrêté. La qualification et les biens assurés restent à vérifier, avec des règles particulières pour certains cyclones intenses.
La reconnaissance de ma commune garantit-elle mon remboursement ?
Non. Elle doit correspondre à la période et au phénomène en cause ; le bien doit être assuré et le dommage relever de l’événement garanti.
Dois-je attendre l’arrêté pour prévenir mon assureur ?
Non. Signalez les dommages rapidement. La déclaration Cat Nat doit intervenir dès connaissance du sinistre et au plus tard trente jours après publication de l’arrêté pertinent.
Une inondation est-elle un simple dégât des eaux ?
Pas nécessairement. L’origine de l’eau est déterminante : canalisation, ruissellement ou débordement peuvent relever de mécanismes différents. Décrivez les faits et faites préciser la garantie examinée.
Toutes les fissures après une sécheresse sont-elles couvertes ?
Non. La cause, les conditions de reconnaissance et la nature des dommages doivent être établies. Une photo ou une fissure esthétique ne suffit pas à démontrer le droit à indemnisation.
Puis-je réparer avant le passage de l’expert ?
Prenez les mesures de sécurité et de sauvegarde nécessaires, documentez-les lorsque cela peut être fait sans danger, puis demandez les consignes avant les réparations définitives. Conservez les justificatifs.
Puis-je jeter le mobilier abîmé ?
Demandez les instructions et documentez les biens avant leur évacuation, sauf nécessité de sécurité ou de salubrité. Photos, inventaire et justificatifs permettent de préserver les éléments du dossier.
La franchise Cat Nat est-elle toujours de 380 € ?
Non. La sécheresse-réhydratation comporte un montant de référence de 1 520 € pour les biens concernés ; des modalités d’alignement et des règles propres aux catégories de biens existent. Demandez le fondement de la franchise appliquée.
Le relogement est-il automatiquement payé pendant six mois ?
Non. La résidence principale, son inhabitabilité, les dépenses, la durée nécessaire et les limites du régime doivent être vérifiées. Six mois est un maximum dans les conditions prévues, pas une durée forfaitaire acquise.
Les vingt et un jours d’indemnisation partent-ils du jour du sinistre ?
Non. Ce délai de versement prévu en Cat Nat commence à la réception de l’accord de l’assuré sur la proposition. D’autres étapes ont leurs propres points de départ.
Une dépendance non déclarée est-elle couverte grâce à l’arrêté ?
L’arrêté ne crée pas une assurance pour un bien absent du périmètre couvert. Vérifiez la définition des dépendances et la description du risque dans votre contrat.
Un nouveau contrat peut-il prendre en charge les dégâts déjà survenus ?
Ne le supposez pas. Déclarez le sinistre à l’assureur concerné par la période et les conditions applicables. Une nouvelle demande de devis ne crée pas une couverture rétroactive de dommages connus.
Un dossier clair relie le bien, l’événement et le dommage
La bonne démarche consiste à protéger les personnes, déclarer rapidement, conserver les preuves et faire préciser la garantie examinée. Suivez ensuite l’expertise, les déductions et les délais avec leurs points de départ. Avant tout nouvel événement, vérifiez que le contrat décrit bien votre logement et ses équipements.
Faire le point sur votre logement et ses garanties
Présentez votre situation et les biens à protéger à Sentinel pour être orienté sur les vérifications utiles et les possibilités d’étude.
Prise de contact, sans tarificateur habitation instantané présenté ici ni promesse de couverture. Un sinistre déjà survenu doit être déclaré à l’assureur concerné ; un nouveau devis ne le couvre pas rétroactivement.Sources et méthode
Sources vérifiées le 25 octobre 2026 : Code des assurances, Service Public, ministère de l’Économie, CCR et France Assureurs. Les liens figurent au niveau des explications. Les délais du tableau sont ceux du régime légal Cat Nat ; les clauses et règles applicables à chaque événement doivent être vérifiées. Ce guide ne constitue pas un diagnostic technique d’un bâtiment.
LE JOURNAL SENTINEL · Logement & protection
La suite de votre réflexion.
Distinguer les statuts, les biens assurés et les conditions d’indemnisation.
Logement & protection
Assurance habitation : comprendre garanties et indemnisation
Une méthode concrète pour lire un contrat habitation, inventorier les biens et comprendre le passage du dommage à l’indemnité, avec exemples et checklist.
Lire le guide
Logement & protection
Assurance habitation : locataire, propriétaire ou bailleur
Obligations, mobilier, copropriété, PNO et colocation : une grille pratique pour savoir qui assure quoi et comparer la protection de votre logement.
Lire le guide
Commerce & exploitation
Pertes d’exploitation du commerce : déclenchement, calcul et durée
Pertes d’exploitation commerce : événement déclencheur, marge brute, franchise et durée. Une méthode pour vérifier les garanties et comparer votre devis.
Lire le guideComprendre avant de choisir. Des guides publiés par Sentinel, cabinet de courtage indépendant. Les sources et les limites propres au sujet sont précisées dans chaque article.
Découvrir notre méthode