
Santé · Formules, modules et renforts
Mutuelle sur mesure : ce qui peut réellement être adapté
Adapter une mutuelle signifie choisir parmi les possibilités réelles d’un contrat. Niveaux, modules, renforts et bénéficiaires peuvent parfois évoluer, mais toutes les clauses ne sont pas négociables. Vérifiez ce qui change, pour qui, à quel prix et à partir de quand avant de considérer une offre comme « sur mesure ».
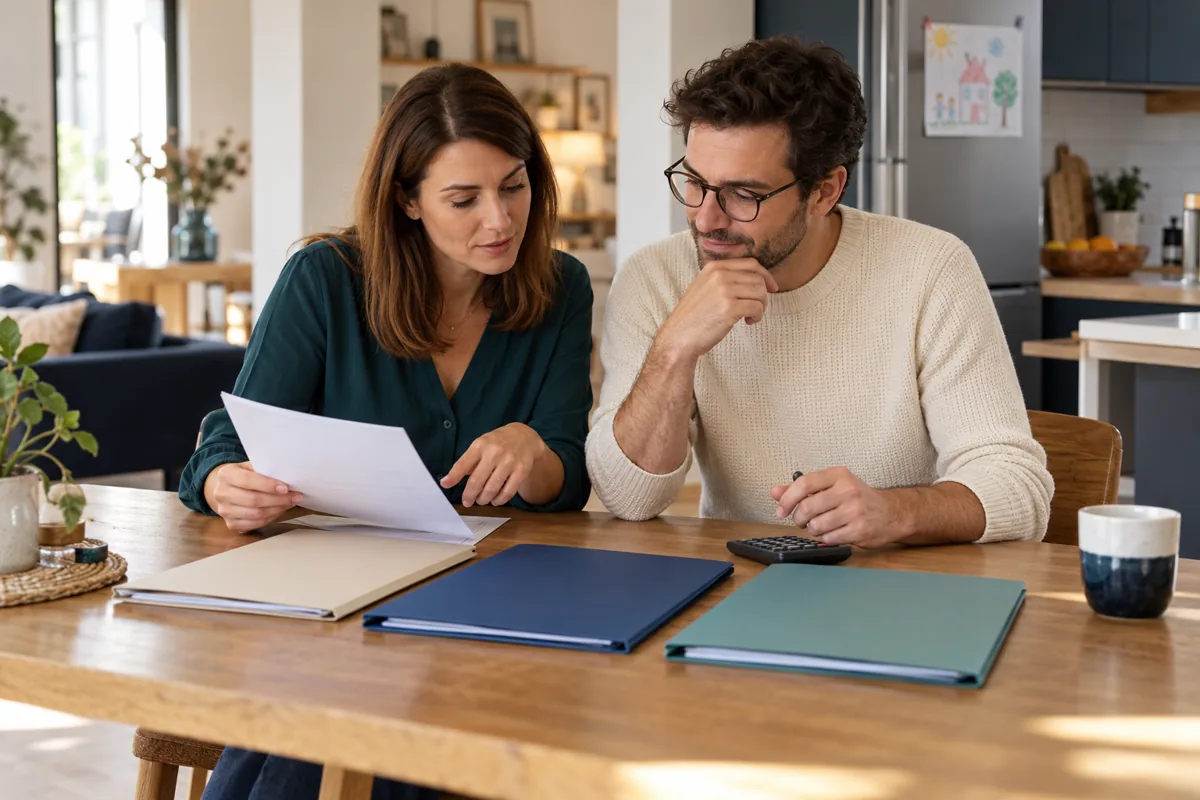
Comparer les adaptations possibles de votre mutuelle
Préparez votre tableau actuel, les bénéficiaires à couvrir et vos priorités. Sentinel vous accompagne pour examiner les formules et options disponibles.
Étude humaine, sans tarif instantané. Les possibilités de personnalisation, la cotisation, les plafonds et la prise d’effet dépendent du contrat proposé.« Sur mesure » peut désigner plusieurs mécanismes très différents
Le mot ne désigne pas une garantie réglementaire unique. Il peut s’agir d’un choix de niveau, d’un renfort, d’une sélection de modules ou simplement d’un conseil pour choisir une formule existante. Demandez quel mécanisme est réellement proposé et où il apparaît dans les documents.
| Mécanisme | Ce que vous choisissez | Limite à vérifier |
|---|---|---|
| Niveau global | Une formule parmi plusieurs ensembles de garanties | Renforcer un poste peut augmenter plusieurs autres postes et le prix |
| Renfort | Une option ajoutée au socle | Postes concernés, bénéficiaires, plafonds et durée minimale |
| Modules | Des niveaux distincts sur certains groupes de soins | Combinaisons autorisées et garanties indissociables |
| Bénéficiaires | Les personnes couvertes dans les conditions du contrat | Admissibilité, obligations collectives et possibilité de niveaux différents |
| Surcomplémentaire | Un second contrat intervenant après le premier | Ordre de remboursement, coûts cumulés et plafond des frais engagés |
Le courtier peut chercher parmi les offres étudiées une combinaison adaptée. Cela ne signifie pas qu’il peut réécrire librement les clauses d’un assureur ou assembler les meilleurs postes de plusieurs organismes en un contrat unique.
Décrire les besoins sans confondre choix de soin et choix d’assurance
Listez les bénéficiaires, les professionnels habituellement consultés, les dépenses déjà envisagées et les situations imprévues à protéger. Le tableau ne doit pas décider d’un soin médical : il sert à comprendre sa prise en charge financière lorsque le soin est envisagé avec le professionnel concerné.
Préparez votre contrat actuel et, si utile, les devis de soins. Évitez de transmettre un dossier médical complet lorsqu’un devis et la nature de la prestation suffisent à l’étude. Une démarche commerciale de comparaison ne doit pas être confondue avec un questionnaire médical de tarification.
- Quel poste crée aujourd’hui le reste à charge le plus difficile à financer ?
- Quels soins sont envisagés, sans les considérer comme certains s’ils ne le sont pas ?
- Quels bénéficiaires ont des besoins différents ?
- Quel budget annuel pouvez-vous consacrer à l’ensemble des cotisations ?
- Quelles garanties souhaitez-vous conserver pour les dépenses imprévues ?
La DGCCRF recommande de comparer les garanties et remboursements au regard de la situation du foyer. L’absence de dépense récente ne suffit pas à conclure qu’une protection est inutile.
Poser cinq questions pour savoir si une offre est vraiment modulable
- Le choix est-il indépendant par poste ? Demandez si vous pouvez augmenter le dentaire sans changer l’hospitalisation ou si ces garanties sont liées.
- Le choix est-il individuel ou familial ? Un même contrat peut imposer un niveau commun à plusieurs bénéficiaires.
- Le renfort s’ajoute-t-il au socle ? Faites préciser si le chiffre affiché représente un total ou un supplément.
- Quand la modification produit-elle ses effets ? Vérifiez date d’effet, éventuelles limites initiales et calendrier des soins.
- Quand pourrez-vous revenir en arrière ? Une option n’est pas nécessairement activable et supprimable chaque mois.
Le tableau de garanties doit être lu avec les définitions du contrat, comme le rappelle l’ABE Infoservice. Le même intitulé peut recouvrir des postes différents d’une offre à l’autre.
Tester l’adaptation sur des dépenses précises
Ne demandez pas seulement « combien rembourse le dentaire ? ». Identifiez l’acte, son prix, sa base éventuelle, le remboursement obligatoire et la garantie mobilisable. Un pourcentage élevé ne couvre pas nécessairement un acte sans base de remboursement.
| Poste | Test à demander | Confusion à éviter |
|---|---|---|
| Consultation | Simulation selon le praticien, sa situation conventionnelle et le tarif | 200 % de la base ne signifie pas 200 % de la facture |
| Hospitalisation | Honoraires, forfaits et chambre examinés séparément | Un renfort d’honoraires ne garantit pas la chambre particulière |
| Dentaire | Devis détaillé acte par acte et panier applicable | Couronne, implant et actes associés ne sont pas interchangeables |
| Optique | Équipement, période de renouvellement et plafond disponible | Forfait annoncé ne veut pas dire nouvelle paire chaque année |
| Prestations non remboursées | Actes admis, professionnels, plafond par séance et annuel | Un forfait global ne couvre pas toutes les pratiques |
Les montants restant légalement à charge dans un contrat responsable, notamment certaines participations et franchises, ne disparaissent pas grâce à un niveau plus élevé. Pour lire la mécanique de remboursement, consultez notre guide des parts de l’Assurance maladie et de la complémentaire.
Comparer le coût additionnel au bénéfice plausible
Calculez le prix total sur douze mois, puis l’écart avec la solution actuelle. Un renfort peut être utile pour la protection d’un risque important sans être « rentabilisé » chaque année ; en revanche, une promesse d’économie doit reposer sur des hypothèses explicites.
Exemple fictif : une option coûte 16 € de plus par mois, soit 192 € par an. Pour deux prestations déjà envisagées, la simulation contractuelle indique 60 € et 80 € de remboursement supplémentaire, soit 140 €. Sur ces deux seules dépenses, le supplément de cotisation dépasse de 52 € le gain estimé. D’autres garanties de l’option peuvent compter dans la décision, mais il serait inexact d’annoncer une économie sur ce seul scénario.
Testez aussi une année sans ces dépenses et une situation imprévue. Demandez les plafonds réellement disponibles la première année, puis leur renouvellement. Une majoration liée à l’ancienneté ne doit pas être utilisée dans le calcul d’une prestation qui aura lieu avant son acquisition.
Examiner les paniers 100 % Santé avant d’acheter un renfort
Pour les prestations éligibles, comparez l’offre du panier réglementé avec le choix hors panier, en distinguant critères médicaux, préférences personnelles et remboursement. Un équipement hors panier ne prouve pas, à lui seul, une supériorité médicale.
Les lunettes, certaines prothèses dentaires et aides auditives font partie des domaines connus du 100 % Santé. Le dispositif a aussi été renforcé en 2026 pour les prothèses capillaires, notamment la classe II dans les conditions prévues avec un contrat responsable. Consultez les règles Ameli sur les prothèses capillaires plutôt que de supposer que toutes les classes et tous les accessoires sont sans reste à charge.
Le dispositif ne signifie pas que tout soin est gratuit. Prescription, équipement, prix limite, contrat et conditions de renouvellement doivent être réunis selon le poste concerné.
Adapter la couverture du foyer sans créer de doublons mal compris
Commencez par les contrats déjà en place : couverture collective, contrat individuel, rattachement d’un conjoint ou des enfants. Demandez si le rattachement est obligatoire ou facultatif et quelles règles s’appliquent avant d’ajouter ou de retirer une personne.
Si deux contrats pourraient couvrir un bénéficiaire, comparez leur coordination et leur coût, sans additionner mécaniquement les forfaits annoncés. Les remboursements ne peuvent pas dépasser la dépense engagée. Vérifiez aussi quelle démarche sera nécessaire pour obtenir le second remboursement.
La fiche Service Public sur la complémentaire santé permet de replacer le choix dans son cadre général. Les conditions de votre couverture collective doivent être obtenues auprès de l’organisme ou de l’employeur.
Modifier le contrat principal ou ajouter une surcomplémentaire ?
Commencez par demander si le contrat principal peut être ajusté. Si ce n’est pas possible ou si l’adaptation répond mal au besoin, une surcomplémentaire peut être étudiée. Il s’agit d’un second niveau de couverture, pas d’une autorisation de percevoir deux fois la même dépense.
| Critère | Adaptation du contrat principal | Surcomplémentaire |
|---|---|---|
| Organisation | Un contrat modifié, selon les options disponibles | Deux contrats et leur ordre d’intervention |
| Budget | Nouvelle cotisation totale | Cotisations cumulées |
| Limites | Niveau et plafonds du contrat modifié | Limites de chaque contrat et frais réellement engagés |
| Démarches | Gestion habituelle à vérifier | Décomptes et transmission au second organisme à préciser |
| Calendrier | Date de l’avenant et règles de modification | Prise d’effet du second contrat et éventuelles limites |
L’ABE Infoservice explique l’articulation des complémentaires et surcomplémentaires. Notre guide mutuelle d’entreprise et surcomplémentaire approfondit les démarches et la coordination. Retrouvez également la page surcomplémentaire santé Sentinel.
Carence, soins commencés et changements : vérifier le calendrier réel
Un contrat signé en ligne n’est pas nécessairement actif immédiatement. Une prise d’effet ne signifie pas non plus que tous les renforts disposent immédiatement de leur plafond maximal. Demandez quelles restrictions sont applicables à chaque prestation, dans le respect des règles du contrat responsable lorsqu’il l’est.
Pour un soin programmé ou déjà commencé, communiquez les éléments utiles au service compétent et obtenez une réponse écrite : date retenue, acte, justificatifs et montant estimé. Il serait trompeur de promettre qu’une nouvelle formule réglera rétroactivement un besoin déjà engagé.
- Date de début du contrat et de l’option.
- Délais ou limitations initiales propres à la prestation, s’ils sont applicables.
- Plafond par année civile, année d’adhésion ou autre période définie.
- Consommation déjà imputée au plafond et éventuel prorata.
- Conditions de hausse, de baisse ou de suppression du renfort.
Les clauses ne peuvent pas être généralisées à toutes les offres. Demandez notamment de distinguer une restriction sur une option facultative des garanties minimales réglementées : parler d’une carence globale sur toute hospitalisation serait trop imprécis.
Le résultat attendu d’une étude personnalisée
La recommandation doit permettre de comprendre ce qui change, pourquoi cela répond au besoin et ce qui restera à charge. Conservez la version datée du tableau, le devis, les conditions et les simulations avec leurs hypothèses.
Une étude utile peut aussi conclure qu’un renfort n’est pas justifié dans le scénario étudié, ou que le contrat actuel mérite d’être conservé. Elle ne peut garantir le meilleur prix de tout le marché ni une économie identique pour chaque foyer.
Pour déterminer l’intensité de couverture après avoir vérifié les possibilités de modulation, consultez notre guide quel niveau de garanties santé choisir. La page mutuelle santé Sentinel présente le parcours d’étude.
Questions sur les mutuelles modulables et personnalisées
Une mutuelle sur mesure permet-elle de choisir chaque remboursement ?
Pas nécessairement. Le choix peut être limité à des niveaux globaux ou à certains modules. Demandez les combinaisons autorisées et les lignes qui changent dans le tableau.
Peut-on prendre le dentaire chez un assureur et l’optique chez un autre ?
Plusieurs contrats peuvent exister, mais cela ne crée pas automatiquement un contrat unique combinant librement les meilleurs postes. Il faut examiner chaque couverture, son coût et l’ordre des remboursements, limités à la dépense engagée.
Un renfort s’ajoute-t-il toujours au montant déjà prévu ?
Non. Le montant présenté peut être un total ou un supplément. Faites confirmer le calcul, les plafonds et les personnes concernées avant de comparer.
Chaque membre de la famille peut-il avoir un niveau différent ?
Cela dépend des règles de l’offre. Certains contrats imposent un niveau commun, d’autres autorisent des choix distincts. Vérifiez aussi les règles d’une couverture collective existante.
Une formule personnalisée rembourse-t-elle toutes les dépenses ?
Non. Plafonds, définitions, exclusions et règles des contrats responsables continuent de s’appliquer. La personnalisation ne transforme pas une garantie limitée en remboursement intégral de tout soin.
Faut-il un questionnaire médical pour personnaliser sa mutuelle ?
Le choix des garanties et la tarification médicale sont deux sujets distincts. Un contrat solidaire ne fixe pas la cotisation selon l’état de santé et ne recueille pas d’informations médicales à cette fin. Des éléments de prestation peuvent être nécessaires pour simuler un remboursement ou traiter un dossier.
Puis-je augmenter une garantie juste avant un soin ?
Ne le supposez pas. Vérifiez les conditions de changement, la date d’effet et les règles concernant le soin envisagé ou commencé. Demandez une réponse écrite avant de compter sur le renfort.
Peut-on supprimer une option dès qu’elle ne sert plus ?
La possibilité et le calendrier dépendent du contrat. Une option peut avoir une durée ou des modalités de modification propres ; le terme modulable ne signifie pas modification libre à tout moment.
Une surcomplémentaire est-elle toujours préférable à un renfort ?
Non. Comparez le coût cumulé, le remboursement supplémentaire attendu, les limites et les démarches. L’adaptation du contrat principal peut être plus simple lorsqu’elle répond au besoin.
Comment vérifier qu’un renfort est intéressant ?
Calculez son coût annuel supplémentaire, puis simulez les prestations pertinentes avec leurs plafonds. Distinguez le gain prévisible sur des soins envisagés de la protection d’un risque incertain.
Le 100 % Santé évite-t-il toute option renforcée ?
Pas pour tous les besoins. Il peut répondre à certaines prestations éligibles dans leurs conditions, tandis que d’autres actes ou choix hors panier appellent une comparaison distincte.
Le devis Sentinel donne-t-il immédiatement un tarif en ligne ?
Le parcours santé présenté ici repose sur une étude humaine. Les garanties disponibles, leur prix et la date d’effet sont à confirmer dans une proposition ; aucun tarif instantané n’est annoncé dans cet article.
Une adaptation utile doit être démontrable
Identifiez le besoin, vérifiez les choix autorisés et demandez une simulation sur les postes décisifs. Comparez ensuite cotisation, bénéfice plausible et limites. La personnalisation a de la valeur lorsqu’elle clarifie votre protection réelle, sans promettre une liberté ou un remboursement que le contrat ne prévoit pas.
Comparer les adaptations possibles de votre mutuelle
Préparez votre tableau actuel, les bénéficiaires à couvrir et vos priorités. Sentinel vous accompagne pour examiner les formules et options disponibles.
Étude humaine, sans tarif instantané. Les possibilités de personnalisation, la cotisation, les plafonds et la prise d’effet dépendent du contrat proposé.Sources et méthode
Sources vérifiées le 25 octobre 2026 : DGCCRF, ABE Infoservice, Service Public et Assurance maladie. Les exemples sont fictifs et ne constituent pas des offres Sentinel. Les règles de remboursement doivent être rapprochées du contrat et du devis de soins ; cette analyse financière ne remplace pas l’avis du professionnel de santé sur les soins.
LE JOURNAL SENTINEL · Comprendre sa mutuelle
La suite de votre réflexion.
Lire les garanties et comparer les offres sur vos besoins, vos devis et vos remboursements.
Comprendre sa mutuelle
Complémentaire santé : les vérifications avant de souscrire
Les vérifications avant de signer une complémentaire santé : droits existants, documents, remboursements, carences, budget et continuité avec l’ancien contrat.
Lire le guide
Comprendre sa mutuelle
À quoi sert une mutuelle pour protéger votre budget santé ?
Une mutuelle ne se juge pas seulement aux remboursements de l’année : protection du budget, avances de frais, limites et garanties utiles expliquées avec des exemples.
Lire le guide
Comprendre sa mutuelle
Contrat responsable : garanties, exclusions et reste à charge
Distinguez les exclusions réglementaires d’un niveau de garantie insuffisant : tableaux, cas OPTAM, frais hospitaliers et questions pratiques pour lire votre contrat responsable.
Lire le guideComprendre avant de choisir. Des guides publiés par Sentinel, cabinet de courtage indépendant. Les sources et les limites propres au sujet sont précisées dans chaque article.
Découvrir notre méthode