
Fichier des véhicules assurés · Vérification
Contrôle FVA : vérifier son assurance et corriger une anomalie
Le FVA permet de vérifier la responsabilité civile d’un véhicule immatriculé. Si votre voiture n’y apparaît pas, contrôlez la saisie, la prise d’effet et les informations transmises avec votre assureur. Une anomalie du fichier et une absence réelle de couverture demandent des démarches différentes.
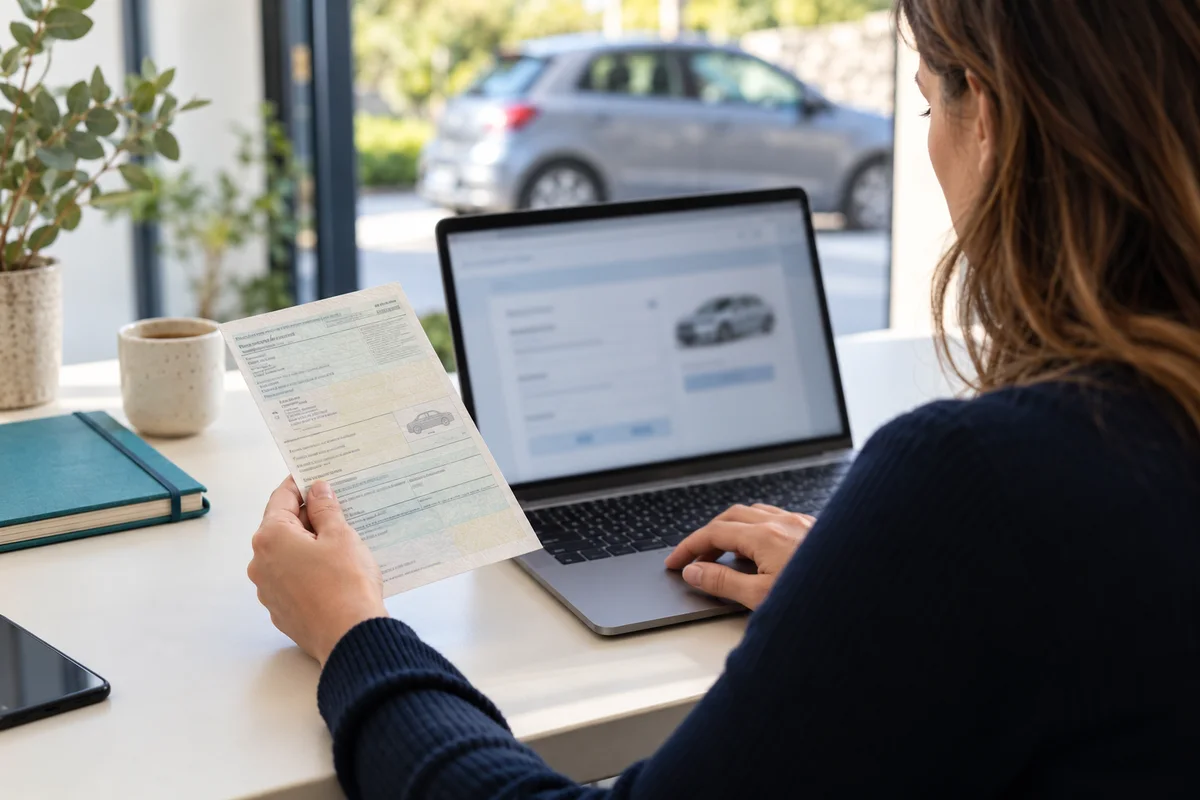
Une interruption confirmée demande une étude adaptée
Une erreur de fichier se règle d’abord avec votre assureur. Si vous devez rechercher un nouveau contrat, Sentinel étudie les possibilités selon votre véhicule et votre historique.
Étude personnalisée sous réserve d’acceptation ; aucun accord, tarif instantané ou effet rétroactif garanti.Ce que le FVA prouve — et ce qu’il ne décrit pas
Le Fichier des véhicules assurés relie une immatriculation à une assurance de responsabilité civile automobile. L’Agira indique qu’il contient notamment l’assureur, le numéro du contrat et sa période de validité. Il sert à contrôler l’obligation d’assurance.
Il ne remplace pas vos conditions particulières. Un véhicule présent au FVA n’est pas nécessairement couvert contre le vol ou tous les dommages. La protection du conducteur, les franchises, l’assistance et les usages autorisés doivent être vérifiés dans le contrat.
« Mon véhicule est-il enregistré comme assuré ? » se vérifie dans le fichier. « Suis-je couvert pour cet usage, ce conducteur et ce dommage ? » nécessite la lecture du contrat et, si besoin, une confirmation de l’assureur.
Comment vérifier vous-même l’inscription du véhicule
- Préparez le certificat d’immatriculation. Relevez exactement la plaque et les informations demandées par le service, notamment le numéro de formule lorsqu’il est requis.
- Accédez au service officiel. Utilisez le lien d’interrogation publié par Service Public ou le site fva-assurance.fr.
- Contrôlez votre saisie. Comparez les caractères avec le certificat et le document de l’assureur. Une erreur d’immatriculation peut expliquer un résultat inattendu.
- Rapprochez le résultat du contrat. Relevez la date de prise d’effet et tout changement récent d’assureur, de véhicule ou d’immatriculation.
- En cas d’incohérence, contactez l’assureur. Demandez la confirmation de garantie et la correction de l’enregistrement, plutôt que de conclure seul à une absence d’assurance.
France Assureurs indique aussi un serveur vocal : 01 83 64 32 22. Préparez les informations du véhicule avant l’appel. Source : preuve d’assurance après la suppression de la carte verte.
Pour cette vérification, évitez les pages qui vous demandent de payer une nouvelle assurance sans avoir établi le statut du contrat existant. L’interrogation du fichier et la souscription sont deux démarches différentes.
72 heures et 15 jours : deux délais différents
| Repère | À quoi il correspond | Erreur à éviter |
|---|---|---|
| 72 heures | Délai de transmission des informations au FVA après entrée en vigueur ou cessation de la responsabilité civile, selon l’Agira. | Ce n’est pas une période pendant laquelle vous pouvez rouler sans contrat. |
| 15 jours | Présomption d’assurance portée par le document remis à la souscription, après la prise d’effet. | Ce n’est ni un délai pour souscrire plus tard ni la durée totale de votre contrat. |
| Date et heure de prise d’effet | Moment à partir duquel la couverture convenue commence, selon ses conditions. | La date du devis, du virement ou de l’envoi des pièces ne la remplace pas. |
Conservez le document de souscription, souvent appelé Mémo Véhicule Assuré. Vérifiez sa plaque, le numéro de police, l’assureur et la date d’effet. Il reste aussi utile pour retrouver les coordonnées du contrat ou remplir un constat ; son rôle de preuve temporaire ne doit pas être confondu avec cette utilité pratique.
Références : Service Public sur les justificatifs et fiche Service Public sur la preuve d’assurance automobile.
Véhicule absent ou informations incohérentes : le bon diagnostic
| Votre situation | Vérification prioritaire | Suite pratique |
|---|---|---|
| Contrat très récent | Date d’effet et document remis par l’assureur | Conserver le justificatif et vérifier la transmission ; ne pas attendre pour signaler une erreur de plaque. |
| Ancien contrat toujours en cours | Concordance entre immatriculation, véhicule et contrat | Demander une confirmation écrite et la correction du fichier. |
| Changement d’assureur | Fin de l’ancienne garantie et début de la nouvelle | Reconstituer la chronologie pour identifier une anomalie ou un vrai trou de couverture. |
| Achat d’une voiture d’occasion | Votre propre couverture à compter de la remise du véhicule | Ne pas s’appuyer sur la présence éventuelle du contrat du vendeur. |
| Contrat suspendu ou résilié | Courriers et dates exactes | Traiter la reprise de garantie ; l’ancien affichage dans le fichier ne réactive pas le contrat. |
Pour un véhicule acheté, France Assureurs rappelle qu’une inscription liée au précédent propriétaire ne remplace pas votre propre assurance. Anticipez la souscription avant de prendre possession de la voiture. Consultez sa FAQ détaillée sur la fin de la carte verte.
« Mon véhicule [immatriculation] n’apparaît pas correctement au FVA lors de la vérification du [date]. Le contrat [référence] indique une prise d’effet au [date et heure]. Merci de confirmer la période de garantie, de vérifier l’immatriculation transmise et de m’indiquer la correction effectuée. »
Joignez les pièces demandées par votre interlocuteur via son canal habituel. Le courtier peut faciliter les échanges ; la correction doit être traitée avec les acteurs qui alimentent le fichier.
Après un contrôle ou un avis d’infraction
Commencez par retrouver l’état réel de la garantie à la date et à l’heure des faits. Une assurance souscrite après le contrôle n’est pas une preuve de couverture antérieure.
- Conservez l’avis, sa référence, la date d’envoi et les instructions de réponse.
- Demandez à l’assureur un justificatif portant sur le véhicule et la période du contrôle.
- Rassemblez les documents de souscription et les échanges utiles sur l’anomalie.
- Suivez la procédure correspondant à l’avis reçu, en respectant son délai.
- Vérifiez les effets d’un paiement avant de régler un avis que vous souhaitez contester.
Pour une amende forfaitaire, Service Public précise notamment un délai de contestation de 45 jours et l’impossibilité de contester l’avis après paiement. Le justificatif attendu lorsque le véhicule était assuré doit couvrir la date constatée. Consultez la procédure officielle de contestation ; les autres décisions ne suivent pas nécessairement cette procédure.
Une erreur de fichier documentée et une absence réelle d’assurance ne se traitent donc pas de la même manière. Notre guide sur les sanctions du défaut d’assurance complète ce point.
Les situations où il faut vérifier d’autres documents
- Véhicule non immatriculé soumis à assurance : les justificatifs spécifiques ne disparaissent pas avec la carte verte des véhicules immatriculés. Demandez ceux adaptés à votre engin.
- Voyage hors de France : ne transposez pas automatiquement la preuve utilisée en France. Faites confirmer les pays couverts et les documents nécessaires avant le départ.
- Usage professionnel ou transport rémunéré : une inscription au FVA ne suffit pas à démontrer que cet usage est assuré.
- Permis suspendu : la présence du véhicule dans le fichier ne rétablit pas votre droit de conduire.
Si le diagnostic confirme une interruption réelle, utilisez notre guide pour reprendre une assurance après un défaut de couverture. Faites confirmer l’entrée en vigueur avant toute remise en circulation.
Vos questions sur le contrôle FVA
Comment savoir si ma voiture figure au FVA ?
Utilisez le service officiel fva-assurance.fr, accessible aussi depuis Service Public, avec les informations demandées sur votre certificat d’immatriculation. Vérifiez soigneusement la saisie. Un résultat inattendu doit être rapproché du contrat et signalé à l’assureur.
Ma voiture est assurée mais absente du fichier : puis-je rouler ?
Vérifiez d’abord que le contrat est effectivement en vigueur, pour le véhicule, le conducteur et l’usage concernés. Après une souscription récente, le document remis par l’assureur sert de présomption temporaire dans le délai prévu. Si la garantie est incertaine, obtenez sa confirmation avant de circuler et faites traiter l’anomalie.
Les 72 heures commencent-elles à la demande de devis ?
Le délai de transmission indiqué par l’Agira se rattache à l’entrée en vigueur ou à la cessation de la garantie de responsabilité civile. Une demande de devis n’est pas une prise d’effet. Relevez la date convenue dans les documents de l’assureur.
Le mémo autorise-t-il quinze jours sans assurance ?
Non. Il constitue une présomption temporaire liée à un contrat entré en vigueur, pendant la mise à jour du fichier. Il ne crée aucune tolérance pour circuler avant souscription. Vérifiez sa date d’effet et l’identification du véhicule.
Faut-il renouveler le mémo chaque année ?
Le document remis à la souscription n’est pas une nouvelle vignette annuelle. Conservez-le pour les références du contrat et faites confirmer tout changement de situation. Sa fonction pratique pendant la vie du contrat est distincte de sa présomption d’assurance limitée au début de couverture.
Le FVA indique-t-il que je suis assuré tous risques ?
Non. Il concerne la responsabilité civile automobile et ne décrit pas l’ensemble de vos garanties. Pour le vol, les dommages, l’assistance ou vos blessures, consultez les conditions du contrat et les franchises. Une inscription ne prouve pas que toutes ces protections sont souscrites.
Puis-je corriger moi-même le fichier ?
Le service de consultation ne remplace pas la transmission par les acteurs de l’assurance. Adressez l’anomalie à votre assureur ou à votre interlocuteur habituel, avec les références utiles. Demandez une confirmation du contrat et de la correction, puis vérifiez de nouveau le résultat.
La voiture d’occasion apparaît assurée : puis-je repartir avec ?
Ne vous reposez pas sur l’inscription du précédent propriétaire. Faites assurer votre acquisition pour votre situation, avec une prise d’effet adaptée à la remise du véhicule. Le résultat du fichier ne remplace pas l’accord de votre propre assureur.
Dois-je payer une amende si le fichier contient une erreur ?
Examinez la procédure reçue et rassemblez la preuve de couverture au moment des faits. Pour l’amende forfaitaire, le paiement empêche ensuite de contester l’avis ; consultez les instructions et délais avant d’agir. Une couverture souscrite après les faits ne justifie pas la période antérieure.
Le FVA remplace-t-il mes documents à l’étranger ?
Ne supposez pas que les modalités françaises s’appliquent à tout déplacement. Demandez à l’assureur quels documents sont nécessaires pour le pays de destination et vérifiez l’étendue territoriale de la garantie avant le départ.
Vérifier le fichier, puis confirmer la garantie
Conservez les références de votre contrat et signalez immédiatement une incohérence. Le FVA facilite le contrôle de l’assurance obligatoire ; il ne remplace ni la date de prise d’effet ni les garanties correspondant à votre usage.
Si le contrat a réellement pris fin, préparez la suite
Une erreur de fichier se règle d’abord avec votre assureur. Si vous devez rechercher un nouveau contrat, Sentinel étudie les possibilités selon votre véhicule et votre historique.
Étude personnalisée sous réserve d’acceptation ; aucun accord, tarif instantané ou effet rétroactif garanti.Sources et périmètre
Vérification du 23 octobre 2026 : Agira, Service Public, ministère de l’Économie et France Assureurs, liés dans les sections. Ce guide vise principalement un véhicule immatriculé circulant en France. Les justificatifs doivent être adaptés aux autres véhicules et aux déplacements internationaux.
LE JOURNAL SENTINEL · Défaut d’assurance
La suite de votre réflexion.
Distinguer sanctions, vérification FVA et démarches pour retrouver une couverture.
Défaut d’assurance
Assurer une voiture après un défaut d’assurance : le dossier et les étapes
Un défaut d’assurance n’interdit pas une nouvelle demande. Identifiez le statut de l’ancien contrat, préparez les preuves et vérifiez la prise d’effet avant de rouler.
Lire le guide
Défaut d’assurance
Défaut d’assurance auto : amendes, sanctions et démarches
Distinguez forfait, sanction judiciaire et dette après accident. Montants avec contribution FGAO, délais, preuves et démarches avant de reprendre une assurance.
Lire le guide
Défaut d’assurance
Défaut d’assurance et récidive : sanctions, preuves et démarches
Distinguez un nouveau contrôle de la récidive légale : plafonds, conséquences sur le permis, recours après accident et dossier à préparer pour la suite.
Lire le guideComprendre avant de choisir. Des guides publiés par Sentinel, cabinet de courtage indépendant. Les sources et les limites propres au sujet sont précisées dans chaque article.
Découvrir notre méthode