
Assurance auto · Équipements et nouveaux usages
Voiture électrique : batterie, recharge et aides à la conduite
Une voiture électrique reste soumise à l’assurance auto obligatoire. Pour la protéger, vérifiez séparément batterie, assistance, câble, borne et indemnisation. Les aides à la conduite ne suppriment pas les obligations du conducteur ; la conduite automatisée relève d’un cadre spécifique.
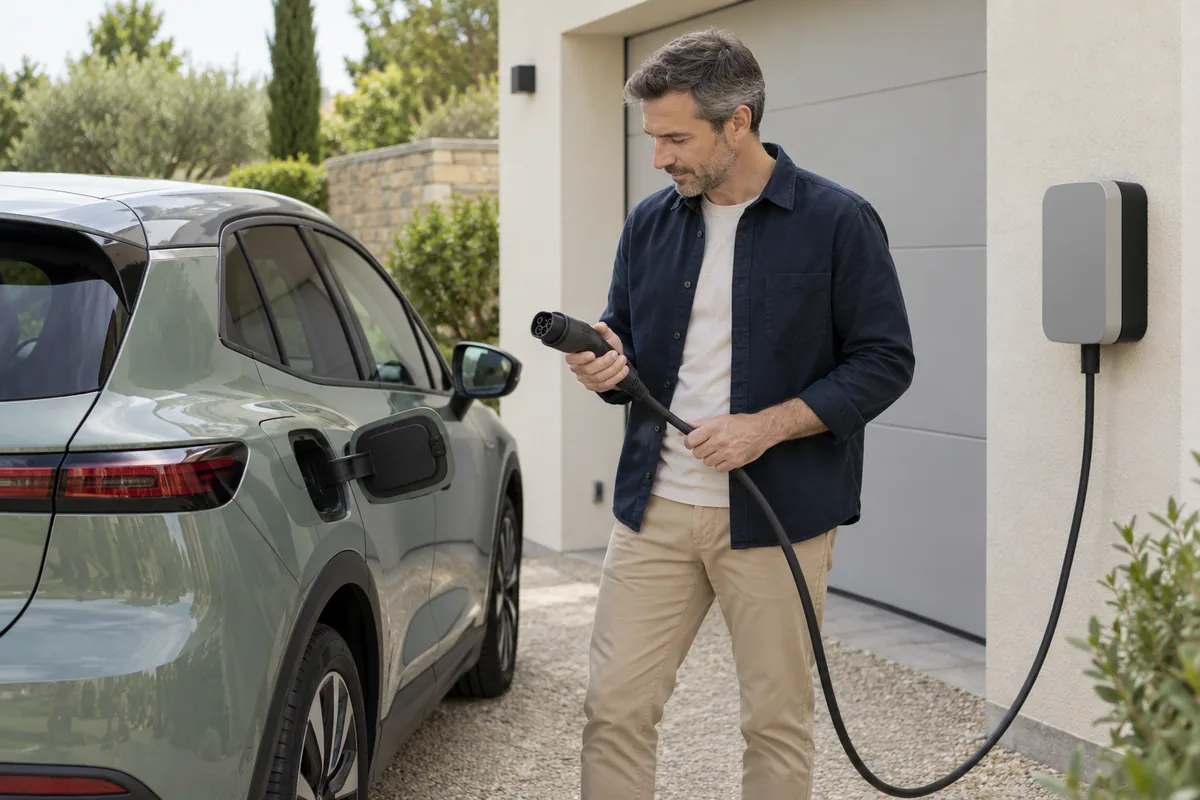
Faire vérifier votre couverture auto
Indiquez le modèle, la valeur, le financement, la propriété de la batterie et vos besoins d’assistance pour comparer une protection adaptée.
Étude humaine avec Sentinel, sans tarif instantané. Garanties, équipements et éligibilité sont à confirmer dans la proposition et les documents contractuels.Électrique ou thermique : le socle obligatoire ne change pas
La responsabilité civile automobile reste obligatoire. Elle indemnise les dommages causés aux tiers dans son champ d’application ; elle ne remplace ni la garantie des dommages à votre voiture ni la protection de votre propre conducteur.
Les garanties vol, incendie, dommages, conducteur et assistance se choisissent en fonction du véhicule et de votre situation. La formule « tous risques » n’est pas une promesse de remboursement universel : événements couverts, exclusions et franchises restent déterminants, comme le rappelle Service Public sur les garanties facultatives.
Une motorisation électrique et une fonction d’aide à la conduite sont deux caractéristiques différentes. Une voiture électrique peut nécessiter une surveillance permanente du conducteur ; un véhicule thermique peut disposer d’aides avancées. Ne déduisez jamais le statut d’automatisation de l’énergie utilisée.
Batterie : partir de la cause du problème et de son propriétaire
La question « la batterie est-elle assurée ? » est trop large. Demandez une réponse pour chaque événement. Distinguez aussi la batterie de traction, qui alimente la propulsion, d’une batterie auxiliaire dont la panne peut immobiliser le véhicule sans que l’énergie de traction soit épuisée.
| Situation | Voie à examiner | Preuve ou clause utile |
|---|---|---|
| Choc endommageant la batterie | Garantie dommages correspondant à l’accident | Expertise, événement garanti, franchise, valeur |
| Vol ou incendie | Garanties souscrites pour ces événements | Inclusion de la batterie, circonstances, plafond |
| Défaillance technique sans accident | Garantie constructeur, vendeur ou garantie panne souscrite | Diagnostic, durée, kilométrage, exclusions |
| Capacité qui baisse progressivement | Engagements précis du vendeur ou constructeur | Seuil de capacité, méthode de mesure, conditions |
| Énergie épuisée | Assistance si la panne d’énergie est prévue | Distance, destination, prestations et limites |
Batterie achetée ou louée : ne pas l’oublier dans le dossier
Si elle est comprise dans le véhicule, faites confirmer son traitement dans la valeur assurée. Si un bail distinct subsiste, transmettez-le : propriétaire, obligations du locataire, valeur à garantir et bénéficiaire d’une éventuelle indemnité doivent être identifiés.
Une batterie louée ne bénéficie pas partout du même traitement. À titre d’exemple de diversité du marché, la présentation publique de Groupama distingue batterie détenue et batterie louée avec une option spécifique. Cette règle appartient à cette offre ; elle ne décrit pas tous les contrats ni une garantie Sentinel.
La perte d’autonomie technique n’est pas une panne d’énergie. Une capacité devenue insuffisante après plusieurs années n’équivaut pas à un oubli de recharge. Demandez au vendeur les conditions exactes d’une éventuelle garantie de capacité, plutôt que de compter sur une assurance dommages.
Assistance : « 0 km » ne répond qu’à une partie de la question
Une assistance dès le domicile peut être utile, mais la suppression de la franchise kilométrique ne crée pas une couverture pour un événement exclu. Faites confirmer expressément la panne d’énergie et les types de défaillances visés.
- Déclenchement : batterie de traction vide, batterie auxiliaire, panne technique, accident ?
- Point de départ : domicile, parking souterrain, route, étranger ?
- Destination : borne utilisable, garage compétent, domicile ou limite de distance ?
- Personnes : que devient le conducteur avec ses passagers et bagages ?
- Mobilité : véhicule de remplacement, durée, catégorie et disponibilité ?
- Procédure : appel préalable obligatoire et prestataire missionné par qui ?
Cas pratique : le véhicule s’arrête à quelques kilomètres du domicile, énergie épuisée. Trois réponses sont possibles selon le contrat : événement exclu ; dépannage couvert mais franchise kilométrique non franchie ; événement couvert dès le domicile. Le seul intitulé « assistance » ne permet pas de trancher.
Avant d’engager un remorquage, contactez l’assistance et indiquez qu’il s’agit d’un véhicule électrique ainsi que les consignes du constructeur. En présence d’un danger immédiat, la mise en sécurité et les secours priment sur la gestion du dossier. N’intervenez pas vous-même sur les éléments haute tension.
Câble, borne et incident de recharge : identifier chaque bien endommagé
Un incident peut toucher plusieurs biens : câble mobile, voiture, borne fixe, bâtiment ou véhicule voisin. Il faut identifier l’événement et les assurances susceptibles d’intervenir, sans présumer qu’un contrat unique paiera tout.
| Équipement | Vérification à demander | Situation à faire préciser |
|---|---|---|
| Câble transporté | Accessoire déclaré, plafond et franchise | Vol dans le coffre ou pendant la recharge |
| Chargeur mobile | Définition des équipements couverts | Vol, chute, dommage électrique |
| Borne fixe au domicile | Contrat habitation ou garantie dédiée, emplacement couvert | Mur, dépendance, borne sur pied, extérieur |
| Borne en copropriété | Propriétaire, convention et assurances concernées | Parties privatives, communes et responsabilité de l’opérateur |
| Voiture pendant la recharge | Garantie applicable à l’événement subi | Incendie, court-circuit, dommage causé par un tiers |
Conservez factures, références et documents d’installation. Signalez la borne à l’assureur habitation et, selon le montage, au syndic ou à l’opérateur. Demandez une confirmation écrite de la couverture et de son emplacement. La responsabilité éventuelle d’un installateur ou d’un opérateur doit être établie ; elle ne découle pas seulement du fait que le véhicule était branché.
Faire installer dans les conditions réglementaires
Le Code de l’énergie, article D. 353-2, encadre l’habilitation et la qualification des professionnels. Pour une borne domestique de puissance supérieure à 3,7 kW, faites appel à un professionnel qualifié IRVE, comme le précise aussi l’Institut national de la consommation. Ce seuil n’autorise pas à négliger les règles électriques pour une installation moins puissante.
Réparation, perte totale et location : lire les montants réellement disponibles
Avant de comparer les cotisations, comparez la base d’indemnisation : valeur retenue après expertise, éventuelle valeur d’achat ou valeur majorée, durée d’application et franchise. La garantie commerciale « valeur à neuf » doit être lue dans ses conditions, notamment si la voiture est financée.
En LOA ou LLD, demandez au bailleur ce que vous restez redevable en cas de destruction ou de vol. Une garantie de pertes financières peut avoir un objet différent de la garantie dommages. Vérifiez son plafond, les frais exclus, le destinataire du paiement et son articulation avec l’assurance auto. Ne concluez pas que tous les loyers ou frais de restitution seront automatiquement effacés.
Exemple purement pédagogique : le bailleur réclame, conformément au contrat, 24 000 € après un vol. L’indemnité auto revenant au règlement de cette dette est de 21 500 €. L’écart est de 2 500 €. Une garantie de pertes financières ne le comble que si ses conditions couvrent effectivement ce poste, après application de ses propres limites. Ces chiffres ne constituent ni tarif ni estimation de valeur d’un modèle.
En cas de réparation, faites préciser le diagnostic nécessaire, le traitement de la batterie et des capteurs, le délai estimé et la mobilité pendant l’immobilisation. Un pare-brise équipé d’une caméra peut nécessiter des opérations prescrites par le constructeur : demandez si leur coût figure dans le devis et comment il est traité par le contrat.
Aides à la conduite : le conducteur doit rester impliqué
Régulateur adaptatif, maintien dans la voie, freinage d’urgence et alerte de vigilance sont des aides à la conduite, souvent désignées par ADAS. Leur nom commercial ne les transforme pas en système autorisant une conduite sans surveillance.
La Sécurité routière rappelle que les aides à la conduite ne remplacent pas le conducteur et ses obligations. Consultez le manuel pour connaître les conditions d’usage, les limites et les alertes. Une fonction activée ne suffit pas à attribuer un accident au constructeur.
Au moment de prendre en main un nouveau véhicule, demandez une démonstration à l’arrêt : activation, désactivation, reprise en main et signaux d’indisponibilité. Appliquez les consignes du constructeur pour l’entretien des capteurs, les réparations et les mises à jour. Ne testez pas les limites d’un système dans la circulation.
Conduite automatisée : un cadre spécifique, pas un transfert universel de responsabilité
Les véhicules à délégation de conduite relèvent d’un cadre distinct. Le ministère des Transports présente les textes applicables ; l’existence de ce cadre ne signifie pas que toute fonction disponible sur une voiture peut être utilisée partout en France.
Les articles L. 123-1 à L. 123-4 du Code de la route définissent un régime pénal particulier lorsque le système exerce le contrôle dynamique dans les conditions prévues. Le conducteur doit pouvoir répondre à une demande de reprise en main ; le texte prévoit aussi des situations dans lesquelles sa responsabilité personnelle redevient applicable. La responsabilité du constructeur obéit à des conditions précises.
Responsabilité pénale, indemnisation des victimes et garanties de votre véhicule sont des questions distinctes. En cas d’accident, déclarez les faits sans attendre qu’une discussion sur l’automatisation soit résolue. Conservez les messages affichés, la fonction utilisée et les circonstances, sans altérer les données du véhicule. Assureur, expert et, si nécessaire, autorités examineront leurs champs respectifs.
Comparer deux devis avec les mêmes hypothèses
Ni l’électricité ni les aides électroniques ne garantissent une cotisation inférieure. Pour obtenir une comparaison utile, transmettez le même dossier à chaque interlocuteur : modèle et version, valeur, financement, usage, stationnement, conducteurs, kilométrage et antécédents demandés.
Reprenez ensuite cinq scénarios dans les deux offres : choc avec batterie endommagée ; vol du câble en cours de charge ; panne d’énergie près du domicile ; immobilisation prolongée ; perte totale en location. Pour chaque scénario, notez événement couvert, franchise, plafond, indemnité ou service, et conditions d’accord préalable. Une absence de réponse précise est une question à résoudre avant la signature.
Notre guide pour choisir ses garanties automobiles complète la comparaison générale. Le présent dossier se concentre sur les équipements électriques et l’assistance à la conduite pour éviter de confondre les deux sujets.
Votre dossier avant l’étude Sentinel
- Carte grise ou caractéristiques exactes du véhicule commandé.
- Documents de financement et éventuel contrat distinct de batterie.
- Relevé d’information et conducteurs à déclarer selon la demande.
- Valeur et propriété des équipements de recharge.
- Besoin de mobilité pendant les réparations et déplacements habituels.
- Garanties constructeur à distinguer de celles de l’assureur.
Ne résiliez pas votre couverture actuelle et ne récupérez pas le véhicule en supposant que l’envoi d’un dossier suffit. Vérifiez la confirmation de prise d’effet du nouveau contrat.
Questions fréquentes sur l’assurance d’une électrique
Faut-il une assurance spéciale pour une voiture électrique ?
La responsabilité civile automobile reste obligatoire. Les offres peuvent prendre la forme de contrats auto adaptés ; l’essentiel est de vérifier les équipements, événements et services couverts, pas uniquement le nom de la formule.
La batterie est-elle couverte en tous risques ?
Il faut vérifier l’événement et le contrat. Un dommage accidentel, une défaillance technique, une baisse de capacité et une panne d’énergie ne relèvent pas des mêmes dispositions.
Une batterie louée doit-elle être déclarée ?
Transmettez le contrat de location et faites confirmer la couverture, la valeur et les droits du propriétaire. Le traitement d’une batterie louée peut différer de celui d’une batterie comprise dans l’achat du véhicule.
L’assurance remplace-t-elle une batterie usée ?
L’usure ou la perte progressive de capacité ne doit pas être assimilée à un accident garanti. Vérifiez les engagements du vendeur ou du constructeur et les éventuelles garanties panne souscrites.
L’assistance 0 km couvre-t-elle la panne d’énergie ?
Pas nécessairement. Le 0 km concerne la distance d’intervention ; il faut aussi que la panne d’énergie figure parmi les événements couverts et respecter la procédure d’assistance.
Le dépannage comprend-il la recharge ?
Cela dépend des prestations prévues. Un contrat peut organiser un transport vers une borne ou un garage sans financer toutes les dépenses de recharge ou les frais annexes. Demandez le détail avant d’engager les frais.
Le véhicule de remplacement sera-t-il électrique ?
Pas automatiquement. Vérifiez la catégorie, la motorisation, la durée et les conditions de disponibilité du véhicule fourni.
Le vol du câble branché est-il couvert ?
La couverture dépend de la garantie accessoires, de la définition du vol, des circonstances, du plafond et de la franchise. Faites préciser le cas d’un câble utilisé sur une borne publique.
Quel contrat couvre ma borne à domicile ?
Examinez le contrat habitation ou une couverture dédiée avec l’assureur et identifiez le propriétaire de l’installation. Son emplacement, les événements et les plafonds doivent être confirmés ; le contrat auto ne suffit pas nécessairement.
Une borne de plus de 3,7 kW peut-elle être posée par n’importe quel électricien ?
Pour une installation domestique de cette puissance, il faut un professionnel disposant de la qualification IRVE requise. Demandez les justificatifs et conservez la facture et les documents d’installation.
Une aide au maintien dans la voie rend-elle la voiture autonome ?
Non. Une aide à la conduite ne permet pas de présumer un droit à se désengager de la conduite. Respectez le manuel et les limites du système ; la surveillance requise reste essentielle.
Le constructeur est-il toujours responsable si une fonction automatisée était activée ?
Non. Il faut distinguer une simple aide d’un système de conduite automatisé et examiner ses conditions d’utilisation, l’état du système et les circonstances. Le régime pénal spécifique ne remplace pas l’analyse des garanties d’assurance.
La perte financière en LOA rembourse-t-elle tout ce que demande le bailleur ?
Pas nécessairement. Comparez la dette contractuelle, l’indemnité auto et les postes réellement couverts par la garantie de pertes financières, avec ses plafonds et exclusions.
Sentinel fournit-il ici un prix instantané pour une électrique ?
Non. Le parcours proposé permet une étude humaine du véhicule et de votre situation. Aucun montant de cotisation ni acceptation ne peut être déduit de ce guide.
Une bonne comparaison part de situations concrètes
Ne vous contentez pas de « batterie incluse » ou « tous risques ». Faites préciser les événements, les équipements, les limites et le service d’assistance, puis vérifiez le financement et les fonctions de conduite du véhicule. Les réponses écrites permettent de comparer au-delà de la seule cotisation.
Faire vérifier votre couverture auto
Indiquez le modèle, la valeur, le financement, la propriété de la batterie et vos besoins d’assistance pour comparer une protection adaptée.
Étude humaine avec Sentinel, sans tarif instantané. Garanties, équipements et éligibilité sont à confirmer dans la proposition et les documents contractuels.Sources et périmètre
Vérification du 24 octobre 2026 : Service Public, Code de la route, Code de l’énergie, ministère des Transports, Sécurité routière et Institut national de la consommation. Les sources sont reliées aux points concernés. Les exemples de contrats servent à montrer leur diversité, sans attribuer ces garanties à Sentinel. Le calcul de perte financière est fictif.
Pour illustrer la distinction entre panne, usure et dommages, voir également la présentation de l’offre électrique MMA : ses conditions sont propres à cette offre et ne constituent pas une règle commune à tous les assureurs.
LE JOURNAL SENTINEL · Choisir son assurance auto
La suite de votre réflexion.
Comparer les garanties, les franchises et le budget à partir de votre usage réel.
Choisir son assurance auto
Assurance auto : tiers, tiers étendu ou tous risques, que choisir ?
Tiers, tiers étendu ou tous risques : distinguez les garanties réelles des noms commerciaux et testez six situations avant de choisir votre couverture auto.
Lire le guide
Choisir son assurance auto
Assurance auto : trouver le bon équilibre entre budget et couverture
Une méthode pour équilibrer budget et assurance auto : distinguez cotisation et reste à charge, testez quatre situations et comparez les protections utiles.
Lire le guide
Choisir son assurance auto
Devis assurance auto : comparer le prix, les garanties et les franchises
Une grille pour comparer les devis auto sur le même risque, calculer les franchises et examiner la valeur indemnisée, l’assistance et le coût annuel complet.
Lire le guideComprendre avant de choisir. Des guides publiés par Sentinel, cabinet de courtage indépendant. Les sources et les limites propres au sujet sont précisées dans chaque article.
Découvrir notre méthode