
Garanties dentaires · Du pourcentage au montant disponible
Couronne et bridge : calculer le plafond de remboursement de votre mutuelle
Il n’existe pas de plafond annuel unique valable pour toutes les couronnes, tous les bridges et toutes les mutuelles. Le montant dépend du panier de soins, du code de l’acte et des limites du contrat. Pour le connaître, calculez d’abord la garantie, puis vérifiez le plafond encore disponible. L’expression « haut de gamme » n’est pas une catégorie de remboursement.
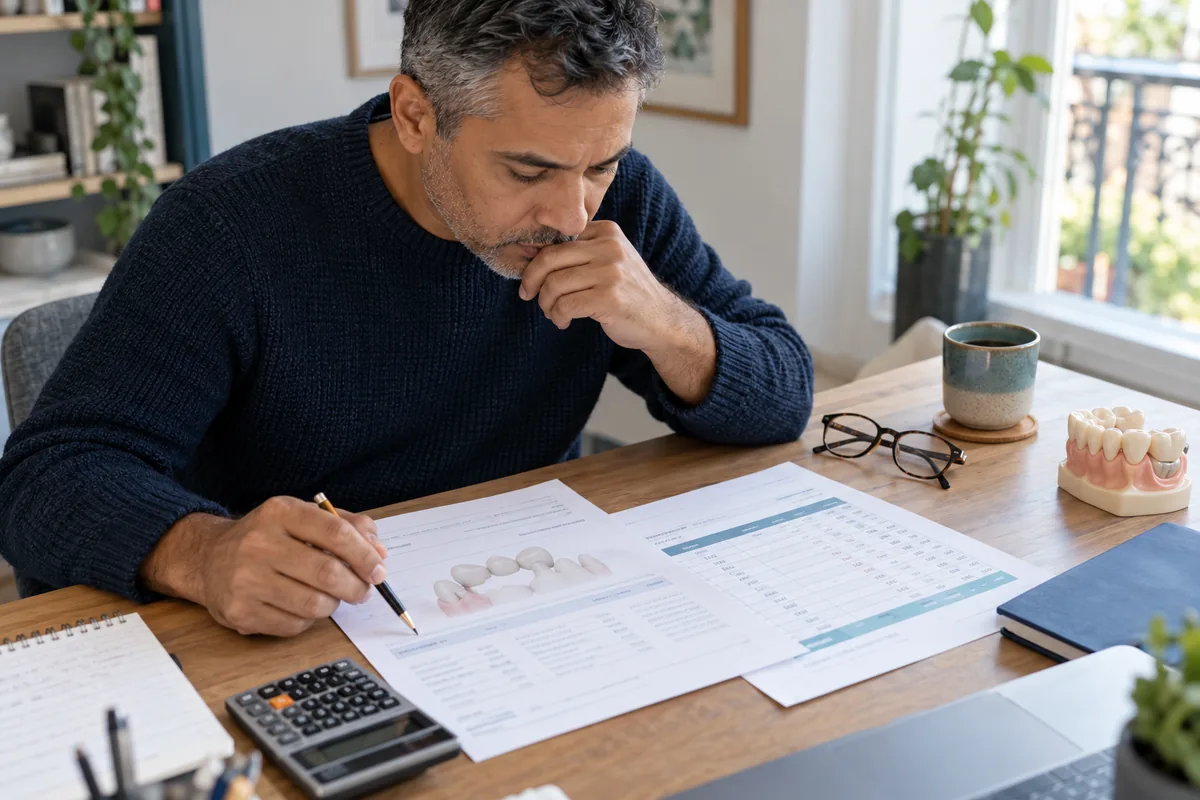
Faire traduire vos garanties dentaires en euros
Rassemblez votre devis, le tableau de garanties et les remboursements déjà reçus sur la période. Sentinel propose une étude avec un conseiller pour comparer la couverture utile, sans présumer qu’un taux plus élevé efface tous les plafonds.
Étude humaine personnalisée, sans tarif instantané. Les garanties et possibilités de souscription dépendent du produit et du dossier. La demande ne souscrit aucun contrat.Trois limites différentes peuvent apparaître dans le même dossier
| Notion | À quoi elle sert | Où la trouver |
|---|---|---|
| Honoraire limite de facturation | Encadre le prix d’un acte lorsque son panier le prévoit. | Code, panier et tarif du devis ; nomenclature applicable. |
| Garantie par acte | Détermine le niveau de remboursement : pourcentage, forfait ou autre formule. | Tableau et définitions du contrat. |
| Plafond contractuel disponible | Peut limiter les prestations sur un poste, une personne ou une période. | Notice et décompte des prestations déjà consommées. |
La base de remboursement, ou BR, est encore une autre donnée : elle sert au calcul, sans correspondre nécessairement au prix facturé. Notre guide des prix des prothèses en 2026 détaille les repères tarifaires officiels. Ici, l’objectif est de lire la limite de votre contrat.
ABE Infoservice recommande de lire les définitions avec le tableau de garanties. Un chiffre isolé ne suffit pas à décrire les dépenses admises ni les conditions de prestation.
Dans quel ordre examiner le devis ?
- Identifier le panier. Un acte répondant aux conditions du 100 % Santé ne se calcule pas comme une garantie ordinaire hors panier.
- Identifier la ligne contractuelle. Couronne, bridge, implant, acte non remboursé ou autre poste : ne choisissez pas seulement la ligne au taux le plus élevé.
- Lire l’unité. Pourcentage de BR, forfait en euros, limite par acte ou autre base expressément définie.
- Vérifier l’inclusion du régime obligatoire. Le total annoncé peut inclure sa part ou venir en complément.
- Appliquer les autres conditions. Plafond restant, carence, période, bénéficiaire, réseau et éventuelles règles de première année.
Ce parcours évite deux erreurs opposées : annoncer trop de remboursement en ignorant un plafond, ou conclure à tort que tous les soins sont exclus après l’épuisement d’un seul forfait.
300 % BR : combien cela représente-t-il pour une couronne ?
Supposons une couronne hors panier intégral, une base de 120 €, un prix fictif de 600 € et une garantie globale de 300 % BR incluant le régime obligatoire. Avec une part obligatoire de 72 € dans l’hypothèse de calcul au taux habituel de 60 %, le résultat avant autres limites est le suivant :
| Étape | Calcul | Montant |
|---|---|---|
| Plafond global de la garantie | 120 € × 3 | 360 € |
| Part obligatoire retenue | 120 € × 60 % | 72 € |
| Part complémentaire maximale | 360 € − 72 € | 288 € |
| Reste à charge | 600 € − 360 € | 240 € |
Il serait incorrect de verser 360 € de mutuelle puis d’ajouter 72 € si le taux de 300 % inclut déjà cette part. Il serait également incorrect de calculer 300 % du prix de 600 €. Ce cas est pédagogique et ne décrit pas une offre de contrat.
AÉSIO illustre également le calcul d’une garantie à 300 % sur une base de 120 €. Votre notice demeure nécessaire pour connaître la convention exacte du produit et les limites supplémentaires.
Pour un bridge, partir du code plutôt que multiplier une couronne
Un bridge ne se calcule pas automatiquement comme trois couronnes séparées. Il faut partir du code et de la base propres à l’acte décrit. Le tableau professionnel Ameli donne notamment une base de 279,50 € pour plusieurs actes précis de bridge de trois éléments ; elle ne doit pas être étendue à tout bridge sans vérifier son code.
Exemple hors panier intégral
Pour un acte dont la base serait 279,50 €, une garantie globale de 300 % BR représente 838,50 €. Avec une prise en charge obligatoire de 167,70 €, la part complémentaire maximale serait 670,80 €, avant les autres limites. Sur un prix fictif de 1 500 €, le solde serait de 661,50 € dans ces hypothèses.
Le calcul illustre une garantie contractuelle sur un acte hors prise en charge intégrale. Il ne faut pas l’appliquer mécaniquement à un bridge éligible au 100 % Santé : le panier doit être identifié en premier.
Une partie supplémentaire, une couronne provisoire ou un inlay-core peut relever d’une autre ligne. Faites détailler le devis complet pour ne pas calculer seulement la prothèse principale en oubliant le traitement associé.
Plafond annuel : calculer ce qu’il reste, pas seulement le maximum affiché
Un plafond peut être fixé par bénéficiaire, par acte, par poste ou sur plusieurs prestations regroupées. La période peut être l’année civile ou une période contractuelle. Il faut également vérifier quelles prestations consomment ce plafond et comment la garantie de base reste traitée lorsqu’il est atteint.
Exemple de plafond qui limite le complément
Supposons une clause qui limite les remboursements complémentaires du poste concerné à 1 000 € sur la période, sans autre prestation maintenue au-delà dans cet exemple. Si 800 € ont déjà été consommés, le disponible est de 200 €. Pour la couronne de l’exemple précédent, la part complémentaire théorique de 288 € est alors ramenée à 200 € : avec 72 € du régime obligatoire, le reste passe de 240 € à 328 €.
Ne transposez pas cette clause fictive à tous les produits. Certains plafonds concernent seulement une prestation supplémentaire, certaines garanties ou certains actes. Demandez expressément ce qui demeure remboursé une fois le plafond atteint.
| Question au gestionnaire | Réponse à obtenir |
|---|---|
| Quelle période ? | Dates de début et fin, règle de renouvellement. |
| Pour qui ? | Plafond individuel ou partagé, bénéficiaire concerné. |
| Quels postes ? | Actes inclus, prestations exclues du compteur. |
| Combien reste-t-il ? | Montant disponible après les règlements et demandes en cours. |
| Que reste-t-il après épuisement ? | Garanties maintenues, obligations du contrat responsable, calcul détaillé. |
100 % Santé : ne pas lui appliquer un plafond générique sans examen
Ameli distingue les trois paniers. Pour un acte éligible au panier 100 % Santé, réalisé dans les conditions prévues notamment avec un dentiste conventionné et une complémentaire responsable, le mécanisme vise l’absence de reste à charge.
Il est donc trompeur d’affirmer que tous les contrats responsables cessent universellement de rembourser le dentaire après 1 200 €, 2 000 € ou 3 000 €. Ces nombres ne constituent pas un plafond légal annuel unique. Faites rapprocher la clause invoquée de l’acte exact et des obligations du contrat.
Si une simulation laisse un reste sur une ligne annoncée « 100 % Santé », demandez de vérifier le panier, le code, le prix, la nature de la couverture et les éventuels actes associés. Une ligne hors panier peut expliquer une partie de la facture sans remettre en cause le traitement de la ligne éligible.
Forfait, pourcentage, frais réels : comparer sans raccourci
Un forfait en euros doit être lu avec son périmètre : est-il versé par la complémentaire seule, global avec le régime obligatoire, par dent ou pour toute la période ? Un montant de 500 € par an ne vaut pas 500 € pour chaque couronne.
« Frais réels » doit aussi être rapproché de la définition des dépenses admises et des conditions du contrat. Cette formule ne prouve pas à elle seule que tous les actes, tous les suppléments et tous les traitements seront payés sans restriction.
ABE Infoservice rappelle le principe indemnitaire : le total des remboursements de frais ne peut pas dépasser la dépense. Une seconde couverture n’autorise pas à doubler le paiement de la même facture ; notre guide sur l’articulation avec une surcomplémentaire explique cette coordination.
Faire confirmer le plafond avant les soins
Le devis dentaire détaillé est le support de la simulation. Envoyez toutes ses pages et demandez une réponse ligne par ligne, en euros.
Message utile au gestionnaire
« Pour le devis joint, merci de préciser la garantie applicable à chaque acte, si le taux inclut l’Assurance Maladie, votre remboursement avant et après plafonnement, le disponible du compteur et sa période. Merci d’indiquer quelles prestations restent dues après épuisement, les carences éventuelles et la date retenue pour rattacher les soins. »
Ne supposez pas qu’une intervention en janvier renouvelle nécessairement tous les droits, ni qu’un changement de formule permet de couvrir immédiatement des actes déjà programmés. Confirmez les dates et conditions. Le calendrier médical se décide avec le dentiste, pas à partir d’une hypothèse de remboursement.
Si le versement final diffère, rapprochez la facture, la simulation et les prestations déjà réglées. Le guide sur les écarts de remboursement explique comment demander le détail. Les principes de la complémentaire restent présentés par Service Public ; notre page mutuelle santé permet de demander une étude de couverture.
Questions fréquentes sur les plafonds dentaires
Quel est le plafond annuel légal pour une couronne haut de gamme ?
Il n’existe pas de plafond annuel universel correspondant à cette expression. « Haut de gamme » n’est pas une catégorie de remboursement. Il faut identifier le code, le panier et les limites contractuelles.
300 % BR signifie-t-il remboursement intégral de ma couronne ?
Non. Avec une base de 120 €, 300 % représente 360 € selon la convention globale retenue. Une facture supérieure peut laisser un reste, et d’autres limites peuvent encore s’appliquer.
Dois-je ajouter le remboursement de la Sécurité sociale au taux annoncé ?
Seulement si la définition du contrat l’exclut du taux. Si le pourcentage inclut déjà le régime obligatoire, l’ajouter une seconde fois fausse le calcul.
Un bridge de trois éléments se rembourse-t-il comme trois couronnes ?
Pas automatiquement. Le bridge peut avoir un code et une base propres. Demandez le calcul correspondant à chaque acte du devis, avec les éléments associés.
Le plafond de facturation du dentiste est-il mon plafond de mutuelle ?
Non. Le premier encadre le prix de certains actes ; le second peut limiter une prestation du contrat. La base de remboursement est encore une donnée différente.
Comment savoir combien il me reste sur mon plafond annuel ?
Demandez au gestionnaire le disponible pour le bénéficiaire et le poste concernés, en tenant compte des prestations déjà réglées et des dossiers en cours.
Un plafond épuisé signifie-t-il que plus aucun soin dentaire n’est remboursé ?
Pas nécessairement. Il faut lire son périmètre et ce qui reste pris en charge après son épuisement. Les obligations d’un contrat responsable et les actes 100 % Santé doivent être examinés séparément.
Le 100 % Santé est-il toujours soumis au même plafond que les autres prothèses ?
Ne l’affirmez pas sans examen. Pour un acte éligible dans les conditions du dispositif, demandez comment le contrat respecte la prise en charge prévue et pourquoi un éventuel reste apparaît.
Un forfait de 500 € s’applique-t-il à chaque dent ?
Cela dépend de sa définition. Il peut être limité par acte, bénéficiaire ou période. Demandez aussi s’il représente la part complémentaire seule ou un montant global.
Le plafond se remet-il forcément à zéro le 1er janvier ?
Non. La période peut être définie autrement par le contrat. Faites confirmer les dates, la règle de renouvellement et la date de soin ou de facturation retenue.
Les plafonds de mes enfants et les miens sont-ils communs ?
Cela dépend du produit. Ne présumez ni un plafond familial ni un plafond individuel : demandez le compteur applicable à chaque bénéficiaire.
Une garantie frais réels couvre-t-elle tout sans limite ?
Il faut lire les dépenses admises, exclusions et conditions. L’expression seule ne suffit pas à garantir le paiement de tout traitement ou supplément.
Une surcomplémentaire contourne-t-elle le plafond de la première mutuelle ?
Elle peut intervenir selon ses propres garanties et règles de coordination. Elle ne supprime pas automatiquement toutes les limites et le total des remboursements de frais reste borné à la dépense.
Puis-je changer de formule juste avant un bridge ?
Vérifiez la date d’effet, les carences, les règles de première année et le traitement des soins prévus. Obtenez une confirmation avant de compter sur une prestation nouvelle.
Que demander quand le versement est inférieur au calcul prévu ?
Demandez la base, le taux, la part obligatoire, le plafond consommé et la clause appliquée. Vérifiez aussi que les actes facturés correspondent au devis transmis.
Un plafond compris est un calcul vérifiable
Identifiez le panier et la bonne ligne de garantie, calculez le montant théorique puis faites confirmer les limites encore disponibles. Une réponse en euros sur le devis complet est plus utile qu’un taux isolé ou qu’un plafond annoncé sans période ni bénéficiaire.
Comparer une couverture sur les actes réellement prévus
Rassemblez votre devis, le tableau de garanties et les remboursements déjà reçus sur la période. Sentinel propose une étude avec un conseiller pour comparer la couverture utile, sans présumer qu’un taux plus élevé efface tous les plafonds.
Étude humaine personnalisée, sans tarif instantané. Les garanties et possibilités de souscription dépendent du produit et du dossier. La demande ne souscrit aucun contrat.Sources et périmètre
Vérification le 23 octobre 2026 : Assurance Maladie, ABE Infoservice, Service Public et explication contractuelle AÉSIO citée dans le texte. Les exemples de factures, de garanties et de plafonds sont fictifs ; aucune offre Sentinel ni droit individuel n’est déduit de ces exemples.
LE JOURNAL SENTINEL · Dentaire & remboursements
La suite de votre réflexion.
Lire les devis dentaires et calculer le reste à charge selon le soin et le panier retenus.
Dentaire & remboursements
Orthodontie adulte : calculer le remboursement de votre mutuelle
Comprendre le remboursement de l’orthodontie adulte : exception préchirurgicale, forfait mutuelle, calendrier du traitement, aligneurs et contention.
Lire le guide
Dentaire & remboursements
Prothèses dentaires en 2026 : prix plafonnés et remboursement réel
Les prix plafonnés des prothèses dentaires en 2026, les nouveautés du 100 % Santé et une méthode pour calculer le reste à charge sur votre devis.
Lire le guide
Comprendre sa mutuelle
Comment choisir une mutuelle santé adaptée à vos besoins en 2026 ?
Une méthode pour choisir votre complémentaire santé : vérifiez vos droits, comparez les garanties sur les mêmes devis et examinez coût, limites et dates.
Lire le guideComprendre avant de choisir. Des guides publiés par Sentinel, cabinet de courtage indépendant. Les sources et les limites propres au sujet sont précisées dans chaque article.
Découvrir notre méthode